
 ورود / ثبت نام
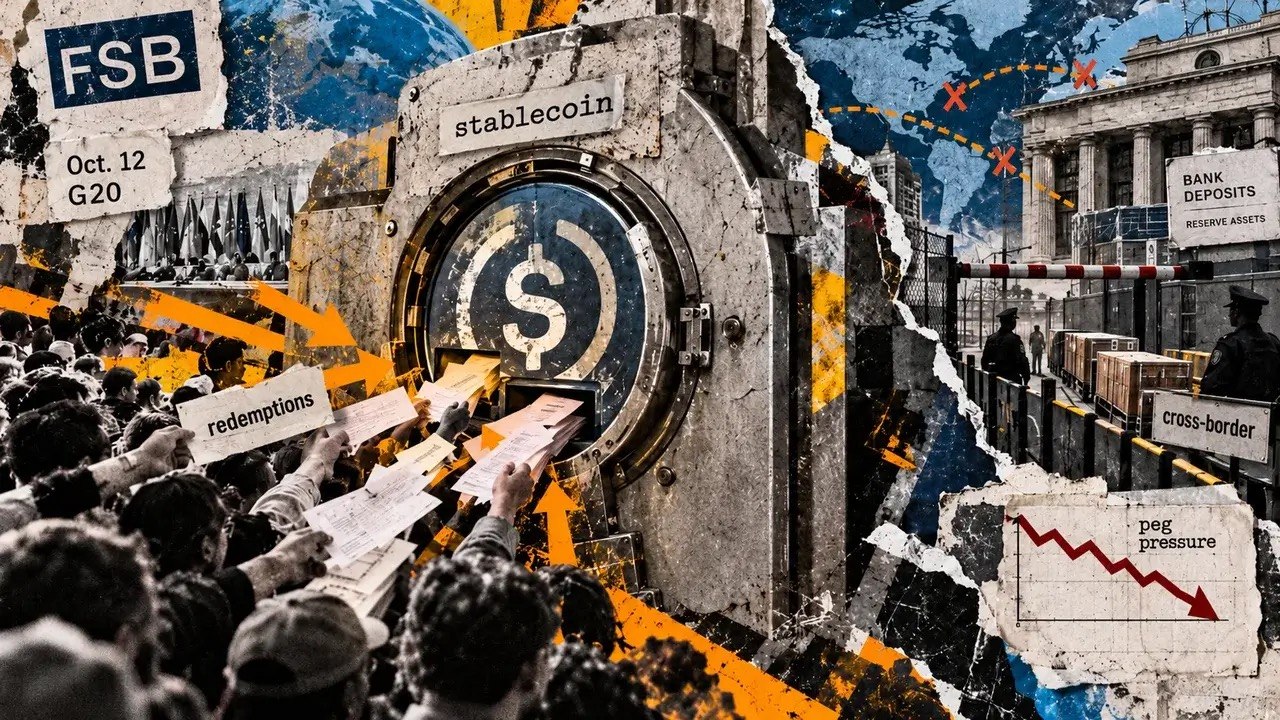
هیئت ثبات مالی (FSB)، نهاد بینالمللی ناظر بر ریسکهای سیستم مالی جهان، هشدار داده است که بازار استیبلکوینها حتی در صورت برخورداری از ذخایر کافی، ممکن است با بحران بازخرید و هجوم کاربران برای خروج سرمایه مواجه شود.
طبق گزارش منتشرشده در ۱۲ اکتبر ۲۰۲۶، ارزش بازار استیبلکوینها در میانه سال به حدود ۳۰۰ میلیارد دلار رسیده بود و نزدیک به ۹۹ درصد این بازار به دلار آمریکا وابسته بود. این هشدار در آستانه نشست وزیران دارایی و رؤسای بانکهای مرکزی گروه ۲۰ در ۱۵ اکتبر مطرح شده است.
نگرانی اصلی FSB این است که ذخایر پشتوانه استیبلکوینها ممکن است در کشورهای مختلف نگهداری شوند، درحالیکه درخواستهای بازخرید کاربران بهطور ناگهانی در یک منطقه متمرکز شود. در چنین شرایطی، حتی اگر ارزش کل ذخایر برای پوشش توکنهای منتشرشده کافی باشد، دسترسی سریع به آنها تضمینشده نیست.
چرا ذخایر کامل برای حفظ قیمت کافی نیست؟
استیبلکوینهایی مانند تتر (USDT) و یواسدیکوین (USDC) با هدف حفظ ارزش ثابت، معمولاً نزدیک به یک دلار، طراحی شدهاند. صادرکنندگان این داراییها برای پشتیبانی از توکنهای منتشرشده، ذخایری مانند سپردههای بانکی، اوراق خزانهداری و سایر داراییهای مالی نگهداری میکنند.
اما وجود پشتوانه کافی با امکان پرداخت فوری به همه کاربران یکسان نیست. ممکن است صادرکننده در مجموع دارایی کافی داشته باشد، ولی نتواند آن را در زمان مناسب و از مسیرهای قانونی و بانکی لازم به محل موردنیاز منتقل کند.
این تفاوت میان توانگری مالی و نقدشوندگی اهمیت زیادی دارد. توانگری مالی به معنای کافیبودن داراییها برای پوشش تعهدات است؛ نقدشوندگی یعنی امکان دسترسی سریع به پول یا دارایی قابلتبدیل برای پرداخت بدهیهای فوری.
چگونه بحران بازخرید شکل میگیرد؟
فرض کنید یک استیبلکوین از طریق چند شرکت وابسته در کشورهای مختلف منتشر شود. این شرکتها ممکن است مسئولیت بازخرید یک توکن مشترک را بپذیرند، اما ذخایر خود را جداگانه نگهداری کنند.
اگر تعداد زیادی از کاربران بهطور همزمان در یک کشور درخواست بازخرید بدهند، شرکت محلی ممکن است با کمبود نقدینگی فوری روبهرو شود؛ حتی اگر بخش دیگری از ذخایر در کشور دیگری موجود باشد.
در شرایط عادی، انتقال دارایی بین شرکتها میتواند این مشکل را برطرف کند. اما هنگام بحران، محدودیتهای بانکی، تفاوت قوانین کشورها و تأخیر در تسویه معاملات ممکن است مانع انتقال بهموقع منابع شوند.
از آنجا که استیبلکوینها شبانهروز و در سراسر جهان جابهجا میشوند، اما بازارهای سنتی و سیستمهای بانکی محدودیتهای زمانی و تسویهای دارند، این ناهماهنگی میتواند فشار زیادی بر صادرکنندگان وارد کند.
خطر از دست رفتن برابری با دلار
اگر صادرکننده نتواند درخواستهای بازخرید را بهموقع انجام دهد، برخی دارندگان ممکن است بهجای بازخرید مستقیم، توکنهای خود را در بازار ثانویه با تخفیف بفروشند.
برای مثال، اگر یک استیبلکوین که باید یک دلار ارزش داشته باشد با قیمت ۰٫۹۷ دلار معامله شود، به این معناست که برابری آن با دلار تضعیف شده است. چنین وضعیتی را معمولاً «از دست رفتن پِگ» یا انحراف از قیمت ثابت مینامند.
فشار فروش گسترده میتواند این انحراف را تشدید کند. در ادامه، اگر صادرکننده برای تأمین نقدینگی مجبور شود داراییهای ذخیره خود را با سرعت بفروشد یا سپردههای بانکی بزرگی را خارج کند، فشار ممکن است به بازارهای مالی سنتی نیز منتقل شود.
بنابراین، بحران یک استیبلکوین لزوماً به بازار رمزارزها محدود نمیماند؛ شدت و گستره اثر آن به ترکیب ذخایر، میزان بازخریدها و ارتباط صادرکننده با سیستم بانکی بستگی دارد.
نمونه مورد توجه: ساختار انتشار USDC
گزارش CryptoSlate به ساختار انتشار یواسدیکوین نیز اشاره میکند. شرکت Circle برای منطقه اقتصادی اروپا از شرکت فرانسوی خود و برای بازارهای خارج از این منطقه از شرکت آمریکایی استفاده میکند.
سیاست بازخرید Circle که در سپتامبر بهروزرسانی شده، برای شرایط فشار مشخصی سازوکارهایی در نظر میگیرد که ممکن است شامل تعدیل یا بهتعویقانداختن برخی درخواستهای بازخرید توسط شرکت فرانسوی باشد؛ بهویژه زمانی که دو شرکت نتوانند ذخایر خود را بهموقع میان یکدیگر متعادل کنند.
این مقررات به معنای وقوع بحران نقدینگی در Circle نیستند، بلکه ترتیبات احتمالی برای مدیریت شرایط دشوار را توضیح میدهند. بااینحال، این نمونه نشان میدهد که حتی در ساختارهای قانونی تعریفشده نیز نحوه هماهنگی میان شرکتهای وابسته و محل نگهداری ذخایر اهمیت دارد.
FSB چه راهکاری پیشنهاد میکند؟
هیئت ثبات مالی خواستار هماهنگی بیشتر میان نهادهای ناظر کشورها شده است. از جمله پیشنهادهای مطرحشده میتوان به موارد زیر اشاره کرد:
-
اشتراکگذاری اطلاعات: نهادهای ناظر باید اطلاعات بیشتری درباره محل گردش استیبلکوینها، درخواستهای بازخرید و محل نگهداری ذخایر در اختیار داشته باشند.
-
نظارت بر نقدشوندگی بازار: عمق بازار ثانویه و توانایی معامله استیبلکوینها در شرایط فشار باید بهتر ارزیابی شود.
-
برنامهریزی برای بحران: کشورها باید برای ورشکستگی یا اختلال در فعالیت صادرکنندگان فعال در چند حوزه قضایی، سازوکارهای هماهنگتری طراحی کنند.
-
شفافیت بیشتر دادهها: تفاوت روشهای شرکتهای تحلیل بلاکچین و دشواری تشخیص موقعیت جغرافیایی دارندگان، از موانع فعلی نظارت مؤثر است.
این پیشنهادها در ادامه توصیههای سال ۲۰۲۳ این نهاد مطرح شدهاند و الزامآور نیستند؛ اجرای آنها به تصمیم و اقدامات نهادهای ناظر هر کشور بستگی دارد. FSB همچنین هنوز زمانبندی مشخصی برای ایجاد رویههای مشترک بینالمللی در مدیریت بحران صادرکنندگان استیبلکوین اعلام نکرده است.
جمعبندی؛ پشتوانه کافی، بدون نقدینگی کافی نیست
هشدار تازه FSB نشان میدهد که ریسک استیبلکوینها فقط به میزان ذخایر یا کیفیت داراییهای پشتوانه محدود نمیشود. محل نگهداری ذخایر، سرعت انتقال آنها، قوانین کشورهای مختلف و توانایی پاسخگویی به موج ناگهانی بازخرید نیز میتوانند تعیینکننده باشند.
برای کاربران، مهم است بدانند که هدف حفظ ارزش یکدلاری بهتنهایی تضمین نمیکند هر استیبلکوین در تمام شرایط با همان قیمت قابلمعامله یا بازخرید باشد. برای نهادهای ناظر نیز چالش اصلی ایجاد سازوکاری است که در صورت بروز بحران، ذخایر موجود واقعاً و بهموقع در دسترس قرار گیرند.
نکته کلیدی: حتی اگر ارزش ذخایر یک استیبلکوین با تعهدات آن برابر باشد، ناهماهنگی نقدینگی بین کشورها میتواند بازخریدها را مختل کند، قیمت توکن را از یک دلار دور سازد و فشار را به بازارهای مالی سنتی منتقل کند.


ثبت نظر