
 ورود / ثبت نام
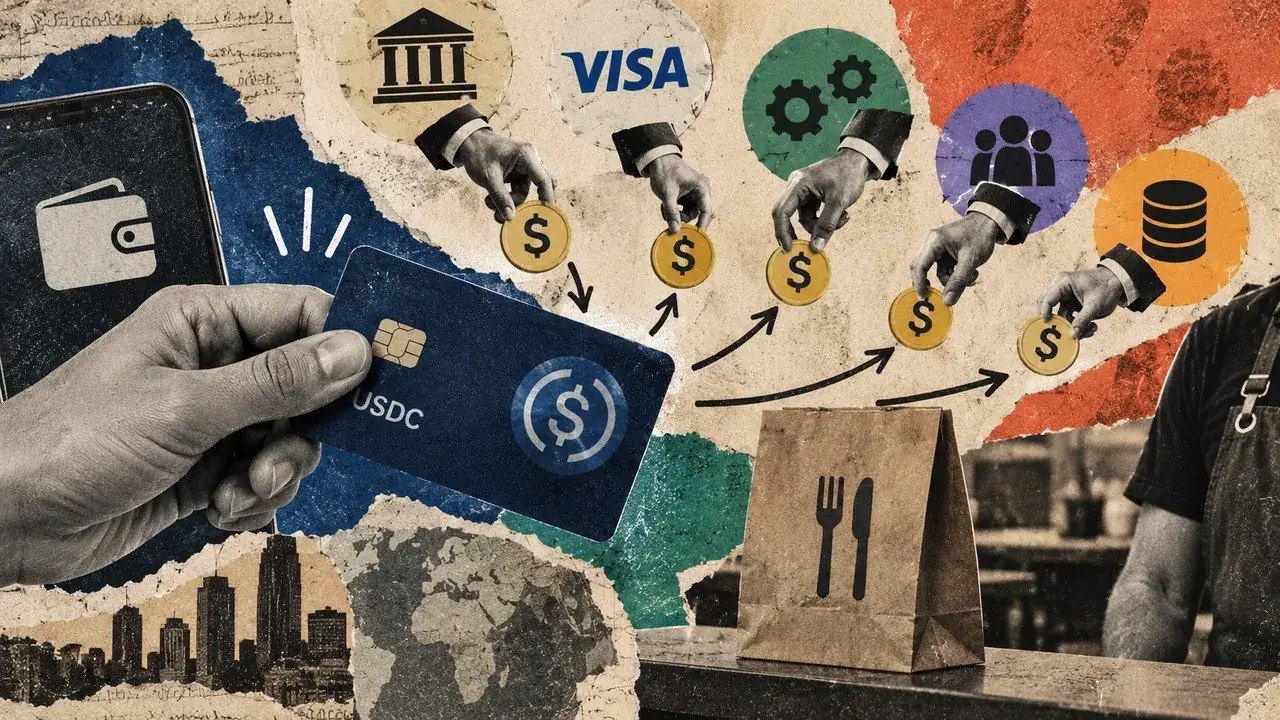
کارتهای متصل به استیبلکوینها به کاربران اجازه میدهند داراییهایی مانند USDC را برای خریدهای روزمره خرج کنند؛ بدون اینکه فروشنده مجبور باشد رمزارز دریافت کند. مشتری با موجودی دیجیتال خود پرداخت میکند و فروشنده پول رایج محلی را دریافت میکند.
اما پشت این تجربه ساده، مجموعهای از شرکتها فعالیت میکنند؛ از صادرکنندگان کارت و شبکههای پرداخت گرفته تا ارائهدهندگان زیرساخت رمزارزی و خدمات تبدیل ارز. هرکدام از این شرکتها بخشی از درآمد تراکنشها را دریافت میکنند.
گزارش CryptoSlate در ۱۷ اکتبر ۲۰۲۶ نشان میدهد که رشد کارتهای استیبلکوینی فقط به معنای افزایش استفاده از رمزارزها نیست؛ بلکه بازاری تازه برای کسب درآمد از کارمزد پرداخت، تبدیل ارز و تأمین مالی تسویه تراکنشها ایجاد کرده است.
رشد سریع کارتهای متصل به استیبلکوین
ویزا در اول اکتبر اعلام کرد که بیش از ۱۶۰ برنامه کارت متصل به استیبلکوین در شبکه این شرکت فعال هستند. حجم پرداخت این کارتها نیز نسبت به سال قبل تقریباً ۲۰۰ درصد افزایش یافته است.
در این مدل، کاربران میتوانند موجودی استیبلکوینی خود را در خریدهای روزمره استفاده کنند، درحالیکه فروشگاهها همچنان از زیرساخت معمول کارتهای بانکی بهره میبرند.
برای مثال، همکاری Visa و Bridge امکان پرداخت با استیبلکوین در کلمبیا را فراهم کرده است؛ بهگونهای که مشتری از موجودی دیجیتال خود خرج میکند و فروشنده پزو دریافت میکند.
چه کسانی از هر پرداخت درآمد کسب میکنند؟
نامی که روی کارت درج شده، لزوماً نام تمام شرکتهای دخیل در پردازش پرداخت نیست. معمولاً چند بازیگر در این فرایند نقش دارند:
-
صادرکننده کارت: مسئول صدور کارت و بخشی از تعهدات مالی و نظارتی است و میتواند از کارمزد تبادل یا اینترچنج درآمد داشته باشد.
-
برند کیف پول یا اپلیکیشن: ارتباط با مشتری را مدیریت میکند و ممکن است از سهم کارمزدها، اشتراک یا هزینه تراکنش درآمد کسب کند.
-
شبکه پرداخت مانند Visa: مؤسسات مالی را به هم متصل میکند و بابت خدمات شبکه و پردازش درآمد دارد.
-
ارائهدهنده خدمات پرداخت فروشگاه: امکان پذیرش کارت را فراهم میکند و از کارمزد خدمات پرداخت درآمد میگیرد.
-
شرکت تأمین مالی: در صورت پرداخت زودتر از موعد تسویه، ممکن است از وام یا اعتبار کوتاهمدت سود دریافت کند.
این نقشها گاهی در یک شرکت ادغام میشوند و همه هزینهها نیز لزوماً در هر تراکنش بهصورت جداگانه دریافت نمیشوند. بااینحال، پرداخت با استیبلکوین بهخودیخود این هزینههای سنتی را حذف نمیکند.
کارمزد تبادل؛ یکی از منابع اصلی درآمد
یکی از مهمترین منابع درآمد در صنعت کارت، Interchange Fee یا کارمزد تبادل است. این کارمزد معمولاً از سوی بانک یا ارائهدهنده خدمات پرداخت فروشنده به سمت صادرکننده کارت پرداخت میشود و بخشی از هزینه پذیرش کارت را تشکیل میدهد.
شرکت Bridge، که در سال ۲۰۲۵ توسط Stripe خریداری شد، زیرساختی ارائه میکند که به اپلیکیشنها و کیف پولها امکان میدهد کارتهای متصل به استیبلکوین عرضه کنند. طبق گزارش CryptoSlate، Bridge اعلام کرده است که اپراتورهای برنامههای کارت میتوانند تمام درآمد اینترچنج را برای خود نگه دارند و در کنار آن، در صورت تمایل، هزینه تراکنش نیز دریافت کنند.
البته درآمد ناخالص با سود نهایی یکسان نیست. هزینههای پردازش، مقابله با تقلب، رعایت مقررات و پشتیبانی مشتری باید از درآمد کسر شوند. همچنین شرایط قرارداد میان صادرکننده کارت و اپراتور تعیین میکند که درآمد واقعاً چگونه تقسیم شود.
تأمین مالی تسویه؛ فرصتی تازه برای کسب درآمد
یکی از هزینههای کمتر دیدهشده، تأمین پول موردنیاز برای تسویه تراکنشهاست. تأیید پرداخت به این معنا نیست که تمام مؤسسات مالی همان لحظه تسویه نهایی را انجام دادهاند. گاهی شرکت ارائهدهنده کارت باید پیش از دریافت کامل وجوه، تعهدات خود را پرداخت کند.
استیبلکوینها میتوانند انتقال و تسویه را سریعتر کنند، اما نیاز به سرمایه در گردش را کاملاً از بین نمیبرند.
برای نمونه، شرکت Rain از یک خط اعتباری گردان از Credit Coop برای تأمین تعهدات تسویه خود در شبکه Visa استفاده میکند. در این مدل، Rain میتواند برای پرداختها از اعتبار استفاده کند و سپس وجوه دریافتی از دارندگان کارت را برای بازپرداخت اصل اعتبار و بهره آن به کار بگیرد.
برای درک هزینه این مدل، اگر یک میلیون دلار با نرخ سالانه فرضی ۱۰ درصد برای یک روز قرض گرفته شود، هزینه بهره آن حدود ۲۷۴ دلار خواهد بود؛ برای شش ساعت نیز حدود ۶۸ دلار. این ارقام صرفاً مثال محاسباتی هستند و نرخ واقعی قرارداد Rain محسوب نمیشوند.
تسویه سریعتر میتواند هزینه تأمین مالی را کاهش دهد، اما مشخص نیست این صرفهجویی چه میزان به مشتریان منتقل میشود.
چرا پرداخت کشبک بالا همیشه سودآور نیست؟
بعضی کارتهای رمزارزی برای جذب کاربر، پاداش یا کشبک ارائه میکنند. بااینحال، درآمد حاصل از کارمزد پرداخت ممکن است برای تأمین چنین پاداشهایی کافی نباشد.
برای مثال، در بریتانیا سقف کارمزد تبادل برای برخی تراکنشهای داخلی کارت نقدی مصرفکننده ۰٫۲ درصد و برای کارت اعتباری مصرفکننده ۰٫۳ درصد است.
بنابراین، اگر خرید واجد شرایطی به ارزش ۱۰۰ پوند با کارت نقدی انجام شود، کارمزد تبادل حداکثر ۲۰ پنس خواهد بود؛ آن هم پیش از کسر هزینههای عملیاتی و سهم سایر شرکتها. اگر همین خرید شامل ۲ درصد کشبک باشد، پاداش مشتری به ۲ پوند میرسد و ۱٫۸۰ پوند اختلاف باقی میماند که باید از منابع درآمدی دیگر یا بودجه تبلیغاتی تأمین شود.
این سقفها به همه کارتهای استیبلکوینی و تمام تراکنشهای بینالمللی تعمیمپذیر نیستند، اما نشان میدهند که پاداشهای بالا همیشه از محل کارمزدهای معمول پرداخت تأمین نمیشوند.
آیا رشد حجم پرداخت به معنای سود بیشتر است؟
لزوماً نه. افزایش حجم تراکنشها نشان میدهد کاربران بیشتری از این کارتها استفاده میکنند، اما بهتنهایی ثابت نمیکند که شرکتهای ارائهدهنده کارت سودآور هستند.
برای محاسبه سود واقعی باید سهم هر شرکت از کارمزدها، هزینه تبدیل ارز، هزینه تأمین مالی، تقلب، برگشت وجه و پشتیبانی مشتری مشخص باشد. همچنین باید بررسی کرد که آیا کاربران پس از پایان پاداشهای اولیه همچنان از کارت استفاده میکنند یا خیر.
برای نمونه، پاول ماتویف، همبنیانگذار و مدیرعامل Wirex، به CryptoSlate گفته است که برنامههای مبتنی بر زیرساخت این شرکت، با احتساب فعالیت شرکایش، بیش از ۲۰۰ میلیون دلار پرداخت ماهانه پردازش میکنند. بااینحال، Wirex جزئیات مورد درخواست درباره درآمد حاصل از کارمزدها و نحوه تقسیم درآمد را ارائه نکرده است؛ بنابراین، این حجم پرداخت بهتنهایی مشخص نمیکند چه میزان درآمد یا سود برای شرکت باقی میماند.
جمعبندی؛ استیبلکوینها هزینهها را تغییر میدهند، نه لزوماً ساختار درآمد را
کارتهای متصل به استیبلکوین، استفاده از دلارهای دیجیتال را در خریدهای روزمره آسانتر کردهاند؛ اما بخش مهمی از زیرساخت پرداخت همچنان بر پایه مدل سنتی کارتها کار میکند.
شبکههای پرداخت، صادرکنندگان کارت، کیف پولها و شرکتهای تأمین مالی میتوانند از این روند درآمد کسب کنند. تسویه مبتنی بر بلاکچین نیز ممکن است برخی هزینهها و تأخیرها را کاهش دهد، اما هزینه تبدیل ارز، پردازش و مدیریت ریسک همچنان باقی است.
در نهایت، موفقیت این بازار به دو عامل بستگی دارد: آیا مشتری پس از کسر تمام کارمزدها و هزینههای تبدیل، واقعاً منفعتی به دست میآورد؟ و آیا شرکتهای پشت کارت میتوانند با درآمد خود، هزینههای عملیاتی و پاداشهای مشتریان را پوشش دهند؟


ثبت نظر