
 ورود / ثبت نام
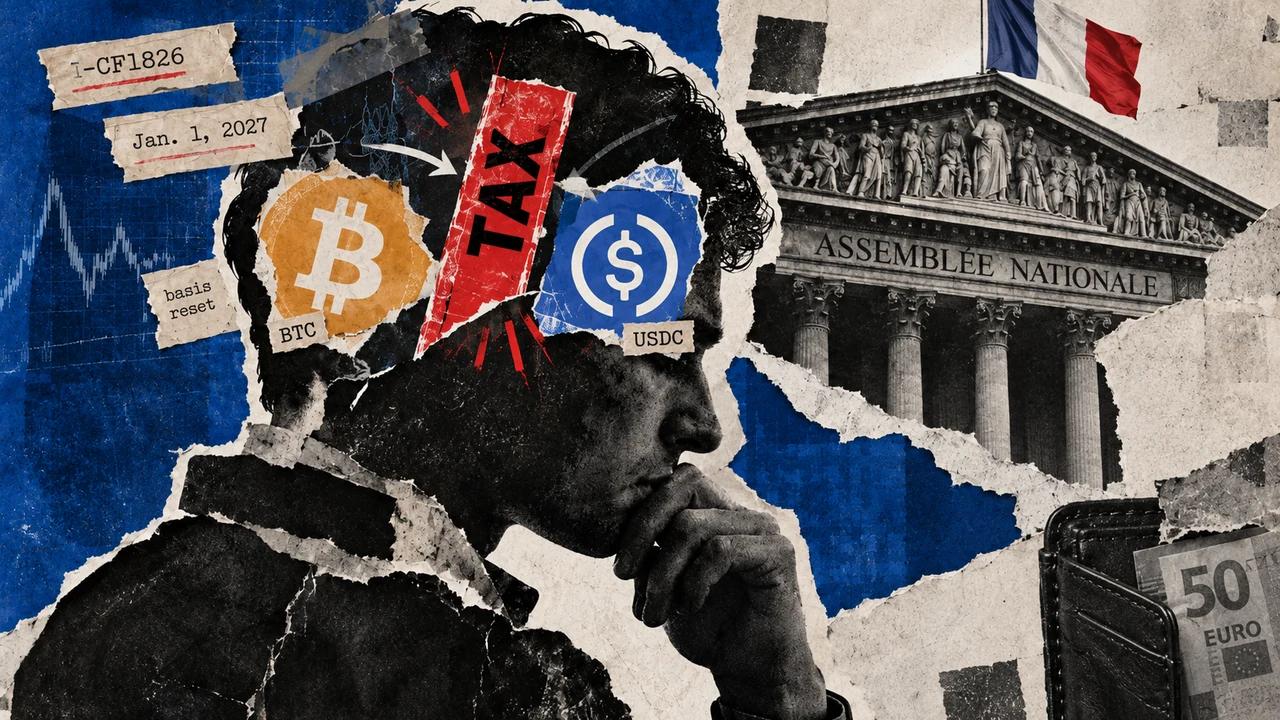
کمیته مالی مجلس ملی فرانسه با اصلاحیهای موافقت کرده است که در صورت تصویب نهایی، میتواند قواعد مالیات بر سود معاملات رمزارزی را تغییر دهد. بر اساس این پیشنهاد، تبدیل بیتکوین یا اتریوم به برخی استیبلکوینها، از جمله USDC، ممکن است یک رویداد مالیاتی محسوب شود؛ حتی اگر سرمایهگذار دارایی خود را به پول نقد تبدیل نکرده و همچنان آن را در کیف پول یا حساب صرافی نگه داشته باشد.
این اصلاحیه با شماره I-CF1826 در ۷ اکتبر ۲۰۲۶ در کمیته مالی مجلس ملی تصویب شد. در صورت تصویب نهایی، مقررات پیشنهادی برای معاملات و واگذاریهای انجامشده از ۱ ژانویه ۲۰۲۷ اجرا خواهد شد.
در حال حاضر، برخی مبادلات رمزارز با رمزارز که بدون پرداخت مابهالتفاوت نقدی انجام میشوند، از تعویق مالیاتی برخوردارند. پیشنهاد جدید قصد دارد این معافیت را برای مبادلاتی که در آنها سرمایهگذار توکن پول الکترونیکی مشمول مقررات MiCA اتحادیه اروپا دریافت میکند، محدود کند.
تبدیل بیتکوین به USDC چگونه مالیاتپذیر میشود؟
فرض کنید یک سرمایهگذار بیتکوین خود را با سود فروخته و در مقابل، USDC دریافت میکند. طبق قواعد فعلی مربوط به مبادلات واجد شرایط، این تبدیل ممکن است تا زمان وقوع یک رویداد مالیاتی دیگر، مانند تبدیل دارایی به پول رایج، مشمول مالیات نشود.
اما بر اساس اصلاحیه پیشنهادی، دریافت یک استیبلکوین واجد شرایط میتواند باعث شناسایی سود یا زیان همان لحظه شود؛ حتی اگر هیچ یورویی به حساب بانکی سرمایهگذار واریز نشود.
برای مثال، اگر فردی بیتکوین خود را به USDC تبدیل کند و ارزش یورویی دریافتی بیشتر از هزینه خرید بیتکوین باشد، ممکن است موظف شود سود حاصل را در اظهارنامه مالیاتی خود گزارش کند. بنابراین، سرمایهگذار باید برای پرداخت مالیات احتمالی منابع مالی کافی داشته باشد، حتی اگر تمام دارایی او همچنان در بازار رمزارزها باقی مانده باشد.
نکته مهم این است که این پیشنهاد تمام مبادلات رمزارزی را به یک شکل مشمول مالیات نمیکند؛ دامنه آن به نوع دارایی دریافتی و تعریف قانونی توکن پول الکترونیکی در مقررات MiCA بستگی دارد.
چرا USDC در مرکز این تغییر قرار دارد؟
USDC یک استیبلکوین وابسته به دلار آمریکاست که شرکت Circle آن را منتشر میکند. هدف این توکن حفظ ارزشی نزدیک به یک دلار است و سرمایهگذاران معمولاً از آن برای کاهش نوسانات، انتقال ارزش یا نگهداری موقت سرمایه در بازار رمزارزها استفاده میکنند.
طبق تعریف مقررات MiCA، توکن پول الکترونیکی رمزارزی است که برای حفظ ارزش ثابت در ارتباط با یک ارز رسمی طراحی شده است. اسناد اروپایی USDC را در این دسته قرار میدهند؛ به همین دلیل، این استیبلکوین نمونه مشخصی از داراییهایی است که میتوانند تحت تأثیر اصلاحیه پیشنهادی قرار بگیرند.
حامیان اصلاحیه معتقدند تعویق مالیاتی برای تبدیل رمزارزها به استیبلکوینهای متصل به ارزهای رسمی، خلأیی در قوانین ایجاد کرده است. در مقابل، برای معاملهگری که صرفاً میخواهد از نوسانات بازار فاصله بگیرد، مالیاتپذیرشدن این تبدیل به معنای شناسایی زودتر سود است؛ بدون آنکه لزوماً پول نقدی دریافت کرده باشد.
روش محاسبه سود نیز تغییر میکند
پیشنهاد فرانسه فقط زمان پرداخت مالیات را تغییر نمیدهد؛ بلکه روش محاسبه بهای تمامشده داراییها را نیز اصلاح میکند.
در روش فعلی، بخشی از هزینه خرید کل سبد رمزارزی سرمایهگذار، بر اساس ارزش سبد در زمان معامله، به فروش مشمول مالیات اختصاص داده میشود. در روش پیشنهادی، محاسبه بیشتر بر داراییهایی متمرکز خواهد بود که واقعاً واگذار شدهاند. برای داراییهای همنوع که در قیمتهای مختلف خریداری شدهاند، ارزش خرید میانگین موزون نیز مطرح است.
این تغییر میتواند برای افرادی که چند رمزارز را در زمانها و قیمتهای متفاوت خریدهاند، تفاوت قابلتوجهی در میزان سود مشمول مالیات ایجاد کند.
سرمایهگذاران قدیمی دو انتخاب خواهند داشت
برای رمزارزهایی که پیش از سال ۲۰۲۷ خریداری شدهاند، اصلاحیه دو روش انتقال بهای تمامشده را پیشنهاد میکند:
-
استفاده از هزینه واقعی خرید: سرمایهگذار بهای خرید قابلاثبات داراییهای خود را بر اساس قواعد جدید محاسبه میکند.
-
تخصیص بهای تمامشده سبد قبلی: هزینه خرید محاسبهشده طبق روش قدیمی تا ۳۱ دسامبر ۲۰۲۶، متناسب با ارزش داراییهای موجود میان آنها تقسیم میشود.
طبق متن پیشنهادی، انتخاب روش دوم با ثبت نخستین اظهارنامه مربوط به واگذاری مشمول مالیات پس از اول ژانویه ۲۰۲۷، برای کل سبد غیرقابلبازگشت خواهد شد.
برای نمونه، فرض کنید بیتکوینی با هزینه خرید ۲۰ هزار یورو اکنون ۶۰ هزار یورو ارزش دارد و اتریومی که ۴۰ هزار یورو برای آن پرداخت شده، همچنان ۴۰ هزار یورو میارزد. در روش تخصیص، ممکن است بهای تمامشده مالیاتی بیتکوین به ۳۶ هزار یورو و اتریوم به ۲۴ هزار یورو اختصاص یابد. در این صورت، سود شناساییشده هنگام تبدیل بیتکوین به ۶۰ هزار یورو USDC، بهجای ۴۰ هزار یورو، ۲۴ هزار یورو خواهد بود.
این مثال فرضی است و نتیجه واقعی به سابقه خرید، معاملات قبلی و شرایط دقیق محاسبه مالیاتی هر سرمایهگذار بستگی دارد.
یک نکته مهم درباره زیان معاملات
پیشنهاد جدید همچنین مشخص میکند که دارایی دریافتی در یک مبادله مشمول مالیات، بهای تمامشده جدیدی بر مبنای ارزش همان معامله خواهد داشت. بنابراین، اگر سرمایهگذار بیتکوین را با سود به USDC تبدیل کند و بعداً USDC را با همان ارزش یورویی واگذار کند، اصولاً نباید همان سود اولیه دوباره شناسایی شود.
بااینحال، قوانین فعلی فرانسه درباره زیان رمزارزها همچنان اهمیت دارند. طبق این قواعد، زیانهای رمزارزی در همان سال مالی با سودهای واجد شرایط همان سال قابل تهاتر هستند، اما زیان خالص رمزارزی را نمیتوان به سالهای بعد منتقل کرد یا با سود حاصل از سایر داراییها تهاتر کرد.
در نتیجه، اگر سرمایهگذار در یک سال زیان شناسایی کند و در سال بعد سود به دست آورد، ممکن است نتواند زیان سال قبل را برای کاهش مالیات سال بعد استفاده کند.
آیا این پیشنهاد هنوز به قانون تبدیل شده است؟
خیر. تصویب اصلاحیه در کمیته مالی مجلس ملی به معنای تصویب نهایی آن بهعنوان قانون نیست. پرونده بودجه سال ۲۰۲۷ فرانسه در مرحله بررسی قانونگذاری قرار داشت و بحث در صحن مجلس برای ۱۳ اکتبر برنامهریزی شده بود.
بنابراین، دامنه نهایی مقررات، زمان اجرا و جزئیات محاسبه مالیات ممکن است در جریان بررسیهای بعدی تغییر کند. سرمایهگذاران باید میان متن پیشنهادی و قانون لازمالاجرا تفاوت قائل شوند.
جمعبندی؛ حتی خروج از نوسانات هم ممکن است مالیات داشته باشد
پیشنهاد جدید فرانسه میتواند یکی از کاربردهای رایج استیبلکوینها، یعنی تبدیل بیتکوین یا اتریوم به دارایی دلاری برای کاهش ریسک بازار، را از نظر مالیاتی تغییر دهد. اگر اصلاحیه نهایی تصویب شود، برخی سرمایهگذاران ممکن است پیش از برداشت پول نقد، ملزم به گزارش سود یا زیان معامله شوند.
نکته کلیدی: این تغییر هنوز پیشنهاد قانونگذاری است، نه قانونی قطعی. اما در صورت تصویب، معاملهگران باید علاوه بر قیمت خرید و فروش، نوع استیبلکوین دریافتی، بهای تمامشده مالیاتی و زمان شناسایی سود یا زیان را نیز با دقت ثبت کنند.


ثبت نظر