
 ورود / ثبت نام
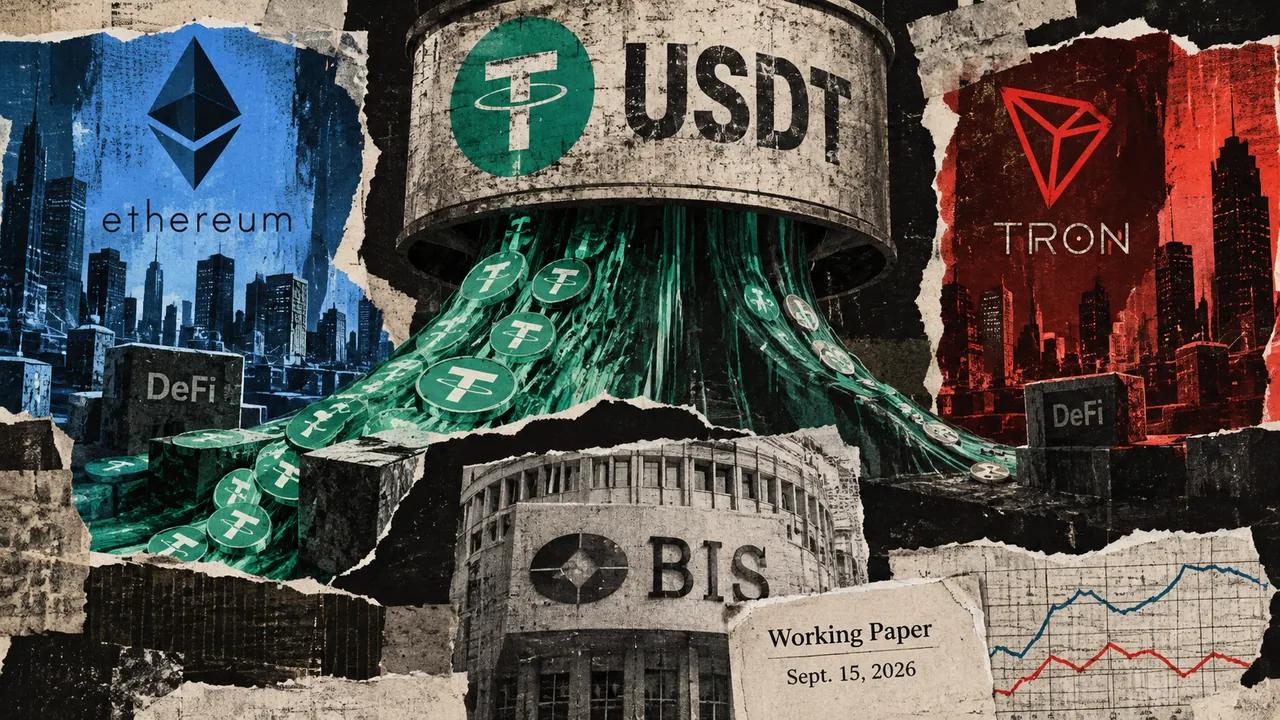
افزایش عرضه USDT بهتنهایی نمیتواند نشان دهد که سرمایه بیشتری وارد دیفای (DeFi) شده است. یک مقاله پژوهشی جدید از بانک تسویه بینالمللی (BIS) نشان میدهد که با وجود رشد قابلتوجه عرضه USDT، سهم این استیبلکوین نگهداریشده در قراردادهای هوشمند اتریوم افزایش پایدار نداشته و در شبکه ترون نیز این سهم در بیشتر دوره بررسیشده حدود ۱ درصد باقی مانده است.
این پژوهش که در ۱۵ سپتامبر ۲۰۲۶ منتشر شده، تلاش میکند با بررسی دادههای درونزنجیرهای، تفاوت میان «رشد اسمی فعالیت کریپتو» و فعالیت اقتصادی واقعی را مشخص کند. محققان تأکید دارند که شاخصهایی مانند حجم تراکنش، عرضه استیبلکوین و موجودی کیف پولها میتوانند بسته به روش اندازهگیری، تصویر متفاوتی از وضعیت بازار ارائه دهند.
در اتریوم، قراردادهای هوشمند در بخشی از سالهای ۲۰۲۱ و ۲۰۲۲ بیش از ۲۰ درصد USDT شبکه را در اختیار داشتند. این سهم تا اواخر ۲۰۲۴ عمدتاً در محدوده ۱۵ تا ۲۰ درصد قرار داشت، اما با افزایش عرضه USDT به حدود ۱۰ تا ۱۵ درصد کاهش یافت. این کاهش به معنای کاهش قطعی مقدار USDT موجود در قراردادهای هوشمند نیست؛ بلکه نشان میدهد رشد موجودی قراردادها همپای رشد کل عرضه پیش نرفته است.
به بیان ساده، اگر عرضه USDT دو برابر شود اما موجودی USDT در قراردادهای هوشمند تقریباً ثابت بماند، سهم قراردادها از کل عرضه کاهش پیدا میکند. بنابراین نمیتوان صرفاً با مشاهده افزایش عرضه USDT نتیجه گرفت که سرمایه بیشتری در پروتکلهای DeFi فعال شده است. طبق دادههای BIS، موجودی USDT در قراردادهای هوشمند اتریوم در بخش پایانی دوره بررسیشده حدود ۱۰ تا ۱۵ میلیارد دلار بوده است؛ ارقامی که تقریبی و مربوط به پایان دوره تاریخی مطالعه هستند.
وضعیت ترون (TRON) حتی متفاوتتر است. قراردادهای هوشمند در بیشتر دوره مورد بررسی تنها حدود ۱ درصد از USDT این شبکه را در اختیار داشتند. این موضوع نشان میدهد بخش بزرگی از USDT روی ترون خارج از قراردادهای هوشمند نگهداری میشود؛ الگویی که BIS آن را بیشتر با کاربردهایی مانند انتقال، ذخیره ارزش و فعالیتهای پرداختی سازگار میداند تا استفاده مستقیم در پروتکلهای دیفای.
البته باید به یک محدودیت مهم توجه کرد: دادههای این پژوهش تا پیش از سال ۲۰۲۶ را پوشش میدهند و نمیتوان درصدهای گزارششده را بهعنوان وضعیت دقیق سپتامبر ۲۰۲۶ در نظر گرفت. در واقع، این مطالعه بیشتر یک تصویر تاریخی از نحوه توزیع USDT میان حسابهای عادی و قراردادهای هوشمند ارائه میدهد.
BIS برای این بررسی، موجودی USDT را با استفاده از دادههای رویدادهای انتقال در بلاکچینهای اتریوم و ترون بازسازی کرده است. پژوهشگران قراردادهای هوشمند را از حسابهای عادی یا Externally Owned Accounts تفکیک کردهاند و اطلاعات عرضه توکن را نیز با دادههای مینت، سوزاندن و سایر رویدادهای مرتبط تطبیق دادهاند. این روش با محاسبه ساده حجم سپردههای اعلامشده توسط پروتکلهای دیفای تفاوت دارد و تلاش میکند از شمارش چندباره یک دارایی جلوگیری کند.
پژوهش BIS همچنین نشان میدهد که یک استیبلکوین میتواند در شبکههای مختلف کاربردهای متفاوتی داشته باشد. در اتریوم، استفاده از USDT ارتباط بیشتری با تعاملات قراردادهای هوشمند دارد، در حالی که در ترون بخش بیشتری از USDT خارج از قراردادهای هوشمند باقی میماند. بنابراین مقایسه مستقیم تعداد یا ارزش USDT در شبکههای مختلف بدون توجه به کاربرد آنها میتواند گمراهکننده باشد.
در نهایت، رشد ارزش بازار USDT باید با احتیاط تفسیر شود. افزایش عرضه میتواند ناشی از تقاضا برای معاملات، انتقال پول، ذخیره ارزش، استفاده در صرافیها یا دیفای باشد و بهتنهایی مشخص نمیکند این سرمایه دقیقاً در کجا و برای چه هدفی استفاده میشود. برای اندازهگیری واقعی رشد دیفای، شاخصهایی مانند موجودی واقعی توکنها در قراردادها، جریان سرمایه جدید، وامگیری، فعالیت پروتکلها و جریان خالص بین شبکهها اهمیت بیشتری دارند.


ثبت نظر