
 ورود / ثبت نام
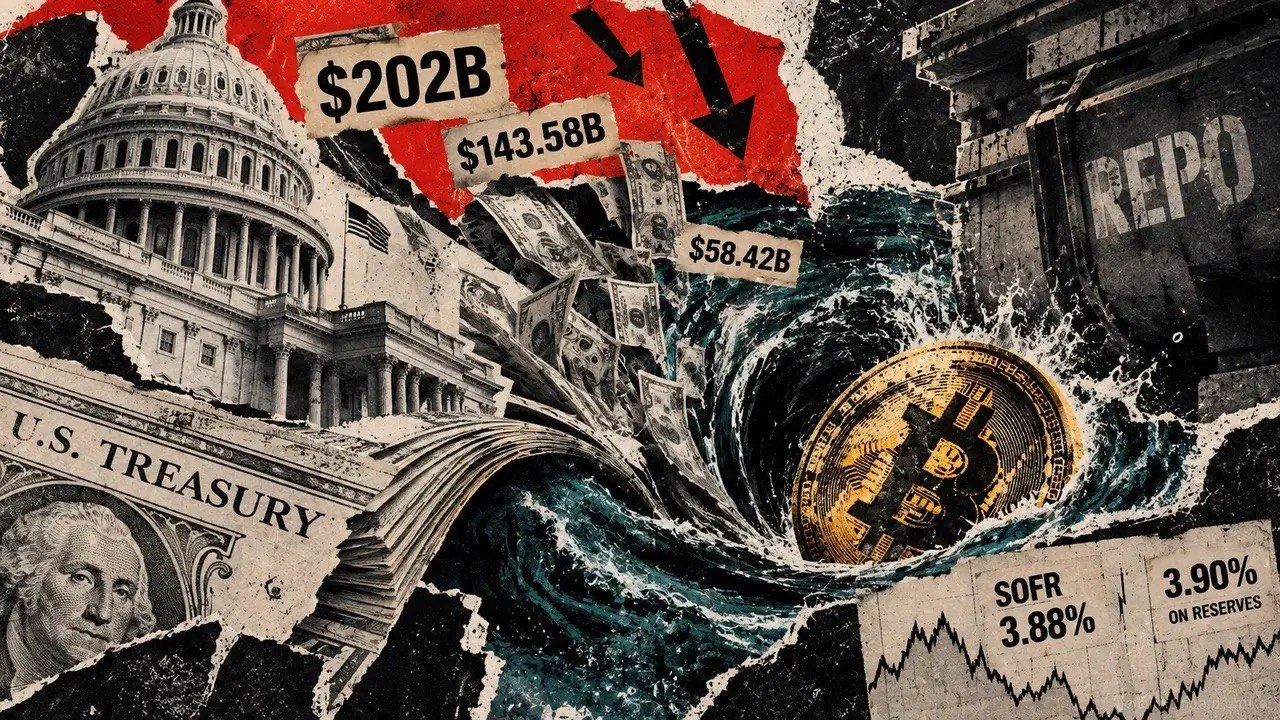
در ۳۰ سپتامبر ۲۰۲۶، بازار اوراق خزانهداری آمریکا با یک تسویه بزرگ به ارزش اسمی ۲۰۲ میلیارد دلار روبهرو میشود؛ رویدادی که همزمان با پایان سهماهه سوم سال، شرایط تأمین مالی کوتاهمدت بازار را تحت آزمایش قرار میدهد. با این حال، این رقم بهتنهایی به معنی خروج ۲۰۲ میلیارد دلار نقدینگی از بازار نیست.
این تسویه شامل ۱۹ میلیارد دلار اوراق TIPS دهساله و همچنین ۶۹ میلیارد دلار اوراق دوساله، ۷۰ میلیارد دلار اوراق پنجساله و ۴۴ میلیارد دلار اوراق هفتساله است. مجموع ارزش اسمی این اوراق به همان ۲۰۲ میلیارد دلار میرسد.
در همان روز، حدود ۱۴۳.۵۸ میلیارد دلار از بدهیهای کوپنی خزانهداری که در اختیار عموم است سررسید میشود. بنابراین، ارزش اسمی خالص اوراق جدید نسبت به اوراق سررسیدشده حدود ۵۸.۴۲ میلیارد دلار خواهد بود. نکته مهم این است که این عدد نیز یک معیار حسابداری از اوراق جدید است و مستقیماً میزان کاهش موجودی نقد بانکها یا خروج پول از سیستم مالی را نشان نمیدهد.
دلیل اهمیت این رویداد برای بازار کریپتو، احتمال تأثیر آن بر بازار ریپو (Repo) و هزینه تأمین مالی کوتاهمدت است. اگر تقاضا برای تأمین نقدینگی در پایان سهماهه افزایش پیدا کند، نرخهای وامدهی یکشبه با پشتوانه اوراق خزانه ممکن است بالاتر بروند و شرایط مالی برای داراییهای پرریسک نیز سختتر شود.
یکی از شاخصهای مهم در این زمینه SOFR است که نرخ تأمین مالی یکشبه با وثیقه اوراق خزانه را اندازهگیری میکند. این نرخ در ۲۴ سپتامبر ۳.۸۸٪ بود؛ در حالی که در ۱۸ و ۲۱ سپتامبر حدود ۳.۸۵٪ ثبت شده بود. با وجود افزایش جزئی، مقامات بازار تأمین مالی آمریکا همچنان شرایط را آرام توصیف کردهاند.
از طرف دیگر، فدرال رزرو همچنان حدود ۱۵.۶ میلیارد دلار خرید مجدد اوراق را طی دوره ۱۵ سپتامبر تا ۱۴ اکتبر برنامهریزی کرده است، اما این عملیات با برنامه جداگانه مدیریت ذخایر بانکی تفاوت دارد و در حال حاضر خریدهای ویژه برای افزایش ذخایر انجام نمیشود. رابرت پرلی از فدرال رزرو نیویورک نیز در ۲۲ سپتامبر اعلام کرده بود که ذخایر بانکی در سطح کافی قرار دارند و بازار تأمین مالی منظم باقی مانده است.
برای بیتکوین، نکته اصلی واکنش بازار پس از تسویه ۳۰ سپتامبر خواهد بود. معاملهگران علاوه بر SOFR باید نرخ فاندینگ قراردادهای پرپچوال، پریمیوم معاملات آتی، عمق بازار، میزان اهرم و جریان معاملات اسپات را زیر نظر بگیرند. اگر این شاخصها بدون تغییر جدی باقی بمانند، شواهدی از انتقال فشار بازار ریپو به بیتکوین دیده نمیشود.
همچنین اگر بیتکوین همزمان با افزایش SOFR کاهش پیدا کند، صرفاً همزمانی این دو اتفاق نمیتواند ثابت کند که تسویه اوراق خزانهداری علت افت قیمت بوده است. برای تأیید چنین ارتباطی، باید نشانههای بیشتری از فشار در بازار تأمین مالی و مشتقات بیتکوین مشاهده شود.
بنابراین، ۳۰ سپتامبر میتواند یک روز مهم برای رصد نقدینگی بازار باشد، اما تسویه ۲۰۲ میلیارد دلاری به خودی خود یک شوک نقدینگی قطعی محسوب نمیشود. واکنش نرخ SOFR و شاخصهای تأمین مالی بیتکوین پس از این رویداد مشخص میکند که آیا فشار پایان سهماهه به بازار کریپتو منتقل شده است یا خیر.


ثبت نظر