
 ورود / ثبت نام
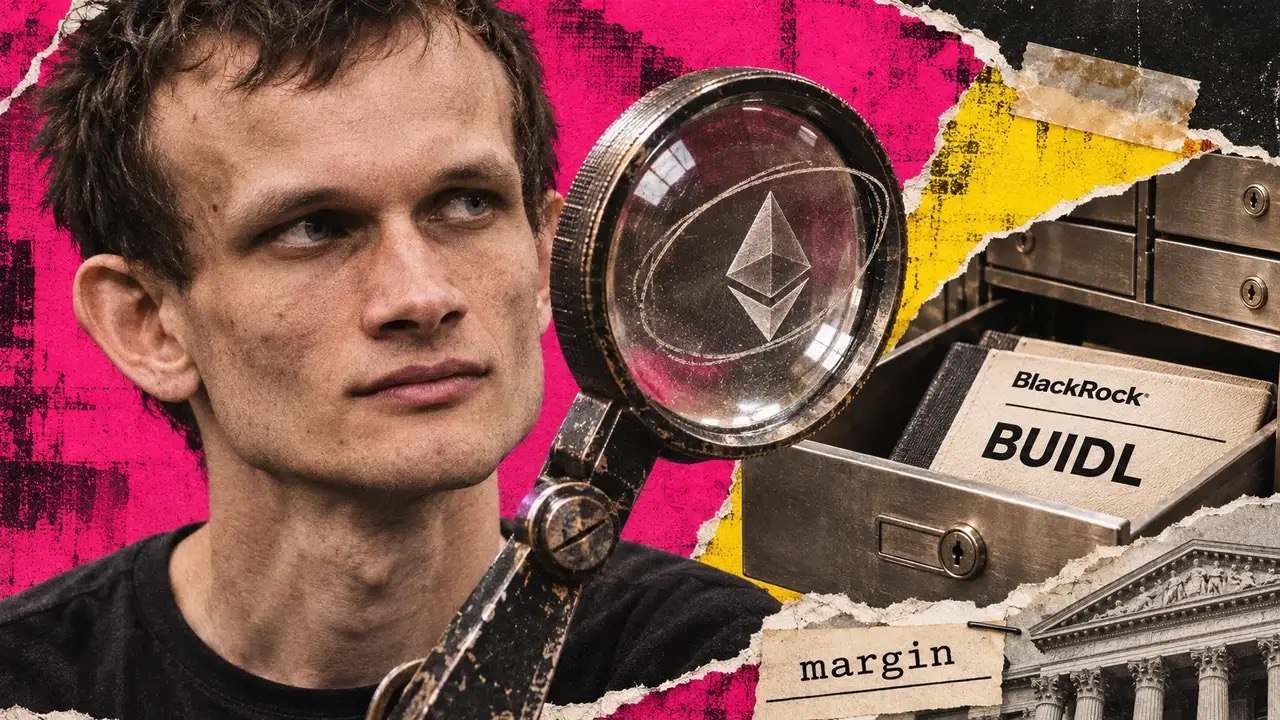
مؤسسات مالی بزرگ میتوانند از زیرساخت شبکه اتریوم برای معاملات داراییهای توکنیزهشده استفاده کنند، بدون اینکه الزاماً رمزارز ETH را برای وثیقهگذاری یا انجام معاملات نگهداری کنند.
گزارش CryptoSlate با بررسی صندوق توکنیزهشده BUIDL متعلق به شرکت بلکراک، به تفاوت مهمی در دنیای مالی مبتنی بر بلاکچین اشاره میکند: استفاده از شبکه اتریوم لزوماً به معنای افزایش تقاضا برای توکن بومی آن، یعنی ETH نیست.
این موضوع در شرایطی اهمیت پیدا کرده که ویتالیک بوترین، همبنیانگذار اتریوم، در اظهارنظرهای اخیر خود بر نقش ETH بهعنوان یک دارایی پولی و ذخیره ارزش تأکید کرده است.
بلکراک چگونه بدون ETH وثیقهگذاری میکند؟
صندوق BUIDL بلکراک یک صندوق توکنیزهشده دلاری است که پشتوانه آن شامل پول نقد، اوراق خزانهداری آمریکا و قراردادهای بازخرید (Repo) میشود. ارزش هر توکن این صندوق با هدف حفظ قیمت یک دلار طراحی شده و سود حاصل از داراییهای صندوق نیز بهصورت درونزنجیرهای توزیع میشود.
در چارچوب همکاری اعلامشده در ۲۸ آوریل ۲۰۲۶ میان صرافی OKX، بانک Standard Chartered و شرکت Securitize، مشتریان واجد شرایط میتوانند از توکنهای BUIDL برای تأمین وثیقه معاملات خود استفاده کنند.
این سازوکار به دو شکل ارائه شده است:
-
وثیقهگذاری خارج از صرافی: توکنهای BUIDL در نگهداری بانک Standard Chartered باقی میمانند و مشتریان واجد شرایط میتوانند همزمان در OKX Middle East معامله کنند.
-
وثیقهگذاری داخل صرافی: کاربران واجد شرایط میتوانند BUIDL را به حساب خود در OKX منتقل کنند و از آن بهعنوان وثیقه معاملات استفاده کنند.
مزیت این روش آن است که سرمایهگذار هنگام استفاده از توکنهای صندوق بهعنوان وثیقه، همچنان میتواند از بازده دلاری داراییهای آن بهرهمند شود؛ البته دسترسی به این خدمات تابع شرایط و محدودیتهای پلتفرم است.
چرا این موضوع برای قیمت اتریوم اهمیت دارد؟
یکی از استدلالهای مهم درباره ارزش ETH این است که هرچه فعالیت اقتصادی و داراییهای بیشتری روی شبکه اتریوم ایجاد شود، کاربرد این رمزارز نیز افزایش پیدا میکند.
ویتالیک بوترین نیز معتقد است گسترش داراییهایی که مستقیماً روی لایه اول اتریوم منتشر میشوند، میتواند فرصتهای بیشتری برای تبدیل داراییها به یکدیگر یا استفاده از ETH بهعنوان وثیقه ایجاد کند.
اما مشکل اینجاست که تمام فعالیتهای مالی روی اتریوم الزاماً به تقاضای مستقیم برای ETH منجر نمیشوند.
برای مثال، یک مؤسسه مالی میتواند از توکن دلاری BUIDL بهعنوان وثیقه استفاده کند و در عین حال، نیازی به نگهداری ETH برای این هدف نداشته باشد.
بنابراین، افزایش تعداد داراییهای توکنیزهشده روی شبکه لزوماً به معنای افزایش متناسب تقاضا برای رمزارز ETH نیست.
تفاوت دیدگاه ویتالیک بوترین با مدل والاستریت
بوترین بر ویژگیهای پولی ETH و نقش آن در اقتصاد غیرمتمرکز تأکید دارد. از نگاه او، ارزش اتریوم نباید فقط بر اساس میزان کارمزدهای شبکه و توکنهای سوزاندهشده در سازوکار EIP-1559 ارزیابی شود.
او همچنان از سازوکار سوزاندن کارمزدها حمایت میکند، اما معتقد است کاربرد ETH بهعنوان دارایی قابل نگهداری و وثیقه نیز باید بیشتر مورد توجه قرار بگیرد.
در مقابل، مدل مورد استفاده مؤسسات مالی سنتی بیشتر بر داراییهای دلاری و ابزارهای مالی دارای پشتوانه متمرکز است. این مؤسسات میتوانند از مزایای توکنیزهسازی و تسویه مبتنی بر بلاکچین بهره ببرند، بدون اینکه لزوماً به مدل اقتصادی ETH وابسته باشند.
آیا رشد داراییهای توکنیزهشده به نفع ETH است؟
بر اساس دادههای RWA.xyz که در گزارش CryptoSlate به آن اشاره شده، ارزش داراییهای توزیعشده روی اتریوم در ۹ نوامبر ۲۰۲۶ حدود ۱۵ میلیارد دلار بوده که طی ۳۰ روز ۱۲.۱ درصد کاهش داشته است.
همچنین ارزش بازار استیبلکوینهای شبکه اتریوم حدود ۱۳۹ میلیارد دلار گزارش شده که در همین بازه ۶.۱ درصد کاهش داشته است.
این ارقام نشان میدهند حتی با وجود جایگاه اتریوم در بازار داراییهای توکنیزهشده، میزان فعالیت و سرمایه موجود در شبکه میتواند تغییر کند.
جمعبندی
اتریوم میتواند به زیرساخت مهمی برای آینده بازارهای مالی تبدیل شود، اما این موفقیت بهتنهایی افزایش قیمت ETH را تضمین نمیکند.
نکته اصلی این است که باید میان استفاده از شبکه اتریوم و تقاضا برای خرید و نگهداری ETH تفاوت قائل شد. اگر مؤسسات مالی بتوانند با استفاده از استیبلکوینها و داراییهای توکنیزهشده نیازهای خود را برطرف کنند، ممکن است بخش قابلتوجهی از فعالیت اقتصادی شبکه بدون ایجاد تقاضای مستقیم برای ETH شکل بگیرد.


ثبت نظر