
 ورود / ثبت نام
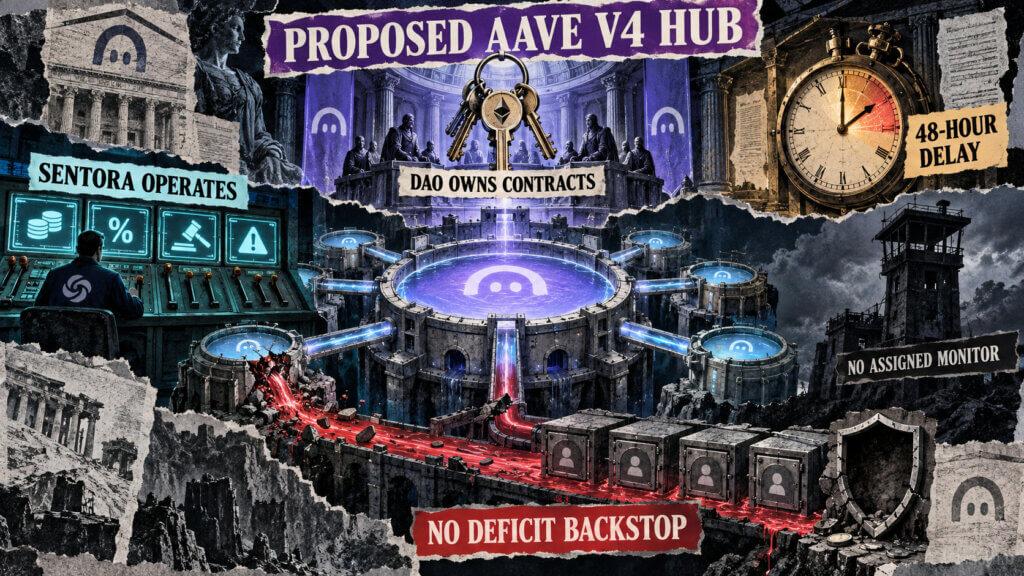
پروتکل وامدهی Aave در حال بررسی پیشنهادی است که میتواند ساختار مدیریت ریسک یکی از بازارهای آینده این پروتکل را تغییر دهد. بر اساس این پیشنهاد، شرکت Sentora مدیریت عملیاتی یک بازار وامدهی مستقل روی شبکه اتریوم را برعهده میگیرد و در مقابل، ۵۰ درصد درآمد ایجادشده به Sentora اختصاص پیدا میکند.
این بازار قرار است بر معماری Aave V4 Hub & Spoke ساخته شود. Aave DAO همچنان مالک قراردادهای هوشمند باقی میماند، اما Sentora درباره پارامترهای مهمی مانند نوع وثیقه، نرخ بهره، تنظیمات لیکوئیدیشن و اوراکلها تصمیمگیری خواهد کرد. همچنین Aave DAO میتواند اختیارات عملیاتی Sentora را از طریق حاکمیت آنچین لغو کند.
یکی از نکات مهم پیشنهاد، نحوه مدیریت تغییرات پرریسک است. تصمیمهایی که ریسک بازار را کاهش میدهند میتوانند بلافاصله اجرا شوند، اما تغییراتی که ریسک را افزایش میدهند باید ۴۸ ساعت در یک تأخیر آنچین باقی بمانند. با این حال، در متن فعلی سازوکاری برای لغو مستقیم یک تغییر مشخص در این بازه ۴۸ ساعته پیشبینی نشده و DAO برای سلب اختیار Sentora به یک فرایند جداگانه حاکمیتی نیاز دارد.
از طرف دیگر، موضوع مهمتر به زیان احتمالی تأمینکنندگان نقدینگی مربوط میشود. اگر پس از لیکوئیدیشن، بدهی یک دارایی بیشتر از ارزش وثیقه باقی بماند، کسری ایجادشده در همان بازار ثبت میشود و در ساختار فعلی پیشنهاد، تأمینکنندگان همان دارایی در Hub مسئول جذب این زیان خواهند بود. در پیشنهاد Sentora نیز در حال حاضر پوشش مشخص یا سرمایه اولیهای برای جبران این کسری تعریف نشده است.
این موضوع با سازوکار Umbrella در Aave اهمیت بیشتری پیدا میکند. Aave اخیراً برای برخی بازارهای اصلی مانند WETH، USDC و USDT پیشنهادی برای ایجاد لایهای از پوشش زیان ارائه کرده است، اما این پوشش بهصورت خودکار شامل Hub مربوط به Sentora نمیشود. در نتیجه، ساختار پیشنهادی Sentora فعلاً میان درآمد و ریسک، تفکیک مشخصی ایجاد میکند: Sentora از فعالیت بازار درآمد دریافت میکند، در حالی که تأمینکنندگان سرمایه در معرض زیان احتمالی بازار قرار دارند.
داراییهای قابل وامگیری در این Hub نیز محدود خواهند بود و طبق پیشنهاد فعلی شامل RLUSD، PYUSD و OUSD هستند؛ در مقابل، USDC و USDT از این ساختار کنار گذاشته شدهاند. همچنین حداقل ۲۰ درصد Reserve Factor برای داراییهای این Hub در نظر گرفته شده که Sentora میتواند آن را افزایش دهد، اما امکان کاهش آن را ندارد.
این پیشنهاد هنوز نهایی نشده و در مرحله ARFC و بررسی جامعه Aave قرار دارد. در صورت ادامه روند، ابتدا رأیگیری Snapshot و سپس یک پیشنهاد رسمی Aave Improvement Proposal روی زنجیره انجام خواهد شد. بنابراین شرایط نهایی مدیریت ریسک، نحوه تقسیم درآمد و سازوکار جبران زیان میتواند پیش از تصویب نهایی تغییر کند.
در مجموع، پیشنهاد Sentora یکی از نمونههای قابلتوجه از تلاش Aave برای گسترش مدل وامدهی DeFi با مدیریت ریسک مستقل است؛ مدلی که در آن Aave مالک زیرساخت باقی میماند، اما یک طرف خارجی مسئولیت تنظیم بازار را برعهده میگیرد. پرسش اصلی برای تأمینکنندگان نقدینگی این است که در صورت ایجاد Bad Debt، چه مقدار از ریسک باید توسط سپردهگذاران و چه مقدار توسط سازوکارهای بیمه یا خزانه پروتکل پوشش داده شود.


ثبت نظر