
 ورود / ثبت نام
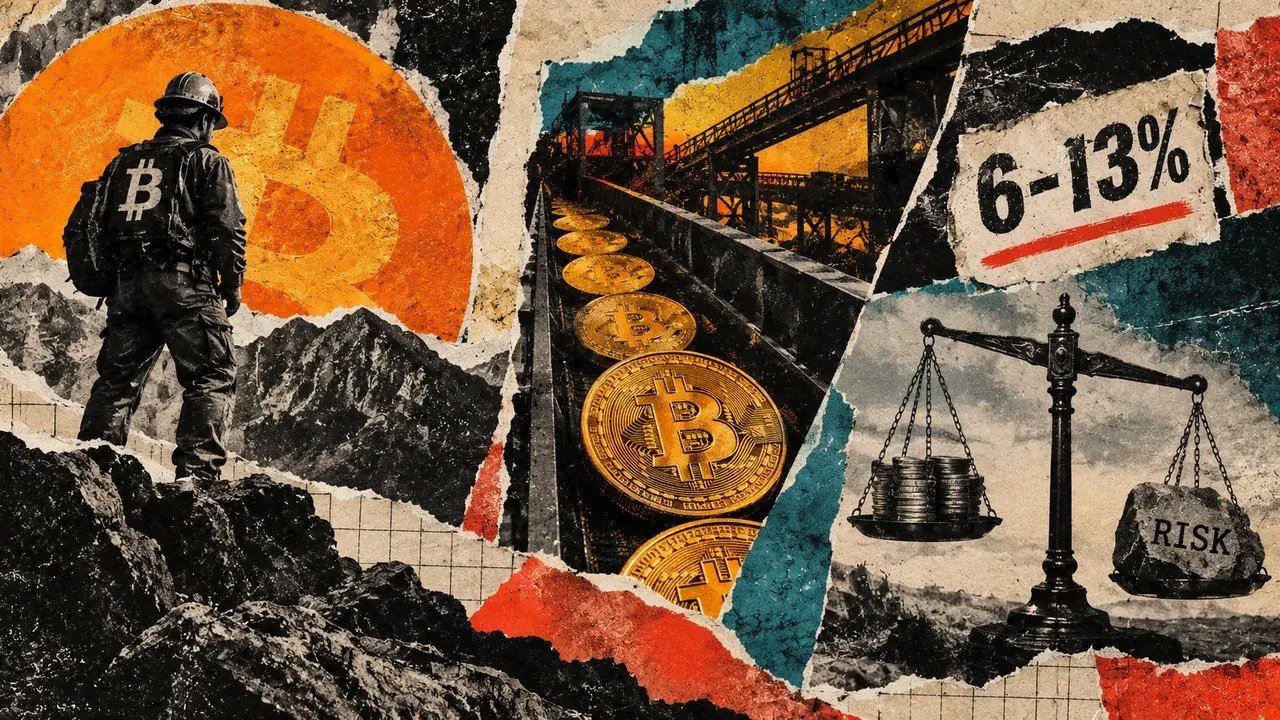
شرکت لوکسور (Luxor)، فعال در حوزه مشتقات و تأمین مالی استخراج بیتکوین، در گزارش مربوط به سپتامبر ۲۰۲۶ از اختلاف بازده سالانهشده حدود ۶ تا ۱۳ درصدی در برخی معاملات تأمین مالی مرتبط با استخراج بیتکوین خبر داد. این رقم در گزارش منتشرشده در ۹ اکتبر مطرح شد؛ اما به معنای سود خالص تضمینشده یا نرخ بازدهی نیست که همه سرمایهگذاران بتوانند در حال حاضر به آن دسترسی داشته باشند.
ماینرها چگونه از این روش تأمین مالی استفاده میکنند؟
ماینرهای بیتکوین برای ادامه فعالیت به سرمایه نیاز دارند؛ از خرید تجهیزات و پرداخت هزینه برق گرفته تا نگهداری زیرساختهای استخراج. در این ساختار، سرمایهگذار هزینه بخشی از توان پردازشی آینده را از قبل پرداخت میکند و در مقابل، درآمد حاصل از استخراج را طی دوره قرارداد دریافت میکند.
ماینر در ازای دریافت زودهنگام سرمایه، این توان پردازشی را با تخفیف عرضه میکند. همین تخفیف میتواند منبع سود بالقوه سرمایهگذار باشد. به بیان ساده، ماینر امروز پول دریافت میکند و سرمایهگذار در مقابل، روی درآمد آینده استخراج حساب میکند.
قراردادهای پوشش ریسک چگونه عمل میکنند؟
برای کاهش تأثیر نوسان درآمد استخراج، این معاملات میتوانند با قرارداد دیگری به نام «فوروارد غیرقابل تحویل» یا NDF ترکیب شوند. این قرارداد بهجای تحویل مستقیم توان پردازشی، اختلاف قیمت یا شاخص توافقشده را بهصورت نقدی تسویه میکند.
اگر مقدار قراردادها، زمان تسویه و شاخص قیمتگذاری بهدرستی با یکدیگر هماهنگ باشند، ترکیب این دو قرارداد میتواند درآمد ناخالص بیتکوینی را تا حد زیادی قابل پیشبینی کند. بااینحال، پوشش ریسک قیمت به معنای حذف تمام خطرهای سرمایهگذاری نیست؛ هزینهها، شرایط قرارداد و عملکرد طرفهای معامله همچنان اهمیت دارند.
خطر اصلی؛ اگر ماینر نتواند تعهدش را انجام دهد
یکی از مهمترین ریسکها، ریسک اعتباری ماینر است. اگر ماینر نتواند توان پردازشی وعدهدادهشده را تحویل دهد، سرمایهگذار ممکن است درآمد مورد انتظار خود را دریافت نکند؛ درحالیکه تعهدات قرارداد پوشش ریسک همچنان پابرجا باشند.
برای مثال، اگر قیمت شاخص استخراج از نرخ توافقشده بالاتر برود، فروشنده قرارداد NDF ممکن است مجبور به پرداخت مابهالتفاوت شود. اگر درآمد استخراج متناظر با این پرداخت دریافت نشود، سرمایهگذار با تعهد مالی بدون درآمد جبرانی روبهرو خواهد شد.
علاوه بر ماینر، عملکرد خود لوکسور نیز در زنجیره تسویه اهمیت دارد. طبق مستندات این شرکت، لوکسور طرف قرارداد خریدار و فروشنده است؛ بنابراین، بررسی اعتبار طرفهای معامله و شرایط تسویه ضروری است.
وثیقه و هزینهها چقدر اهمیت دارند؟
لوکسور برای ارزیابی اعتبار فروشندگان، مدارکی درباره محل استخراج، تأمین برق، بیمه، عملکرد استخر استخراج و وضعیت مالی درخواست میکند. سیاستهای این شرکت همچنین به الزامات وثیقه و حاشیه تضمین اشاره دارند.
بااینحال، اطلاعات عمومی منتشرشده همه جزئیات مربوط به نحوه بازپسگیری سرمایه پس از نکول را روشن نمیکند. همچنین، هزینههای معامله، قیمت اجرای قرارداد و سرمایهای که برای پشتیبانی از موقعیت پوشش ریسک کنار گذاشته میشود، میتوانند بازده خالص را کاهش دهند.
به همین دلیل، نرخ سالانهشده ۶ تا ۱۳ درصدی را نباید مستقیماً معادل سود واقعی سرمایهگذار دانست. این رقم بدون اطلاع از مدت قرارداد، هزینهها و میزان سرمایه درگیر، تصویر کاملی از بازده نهایی ارائه نمیدهد.
آیا این فرصت برای همه سرمایهگذاران مناسب است؟
خیر. طبق اطلاعات لوکسور، دسترسی به این ساختار برای شرکتکنندگان واجد شرایط در بازار مشتقات در نظر گرفته شده است. در نتیجه، این روش لزوماً برای سرمایهگذاران خردی که فقط بیتکوین نگهداری میکنند، قابل استفاده نیست.
همچنین، حتی اگر درآمد استخراج برحسب بیتکوین تا حد زیادی تثبیت شود، ارزش دلاری دریافتی همچنان با قیمت BTC/USD تغییر میکند. بنابراین، کاهش ریسک درآمد استخراج به معنای حذف ریسک بازار بیتکوین نیست.
جمعبندی
بازده سالانهشده ۶ تا ۱۳ درصدی گزارششده توسط لوکسور، نمونهای از روشهای پیچیده تأمین مالی در صنعت استخراج بیتکوین است. این روش با پیشپرداخت سرمایه و ترکیب قراردادهای استخراج و پوشش ریسک، میتواند درآمد ناخالص را قابل پیشبینیتر کند؛ اما خطر نکول ماینر، مشکلات تسویه، وثیقه و هزینههای اجرایی همچنان پابرجاست.
نکته کلیدی: بازده اعلامشده با سود خالص تضمینشده تفاوت دارد. برای ارزیابی واقعی چنین معاملاتی باید علاوه بر نرخ بازده، اعتبار طرف قرارداد، شرایط تحویل، میزان وثیقه و امکان بازیابی سرمایه در صورت شکست قرارداد را نیز بررسی کرد.


ثبت نظر