
 ورود / ثبت نام
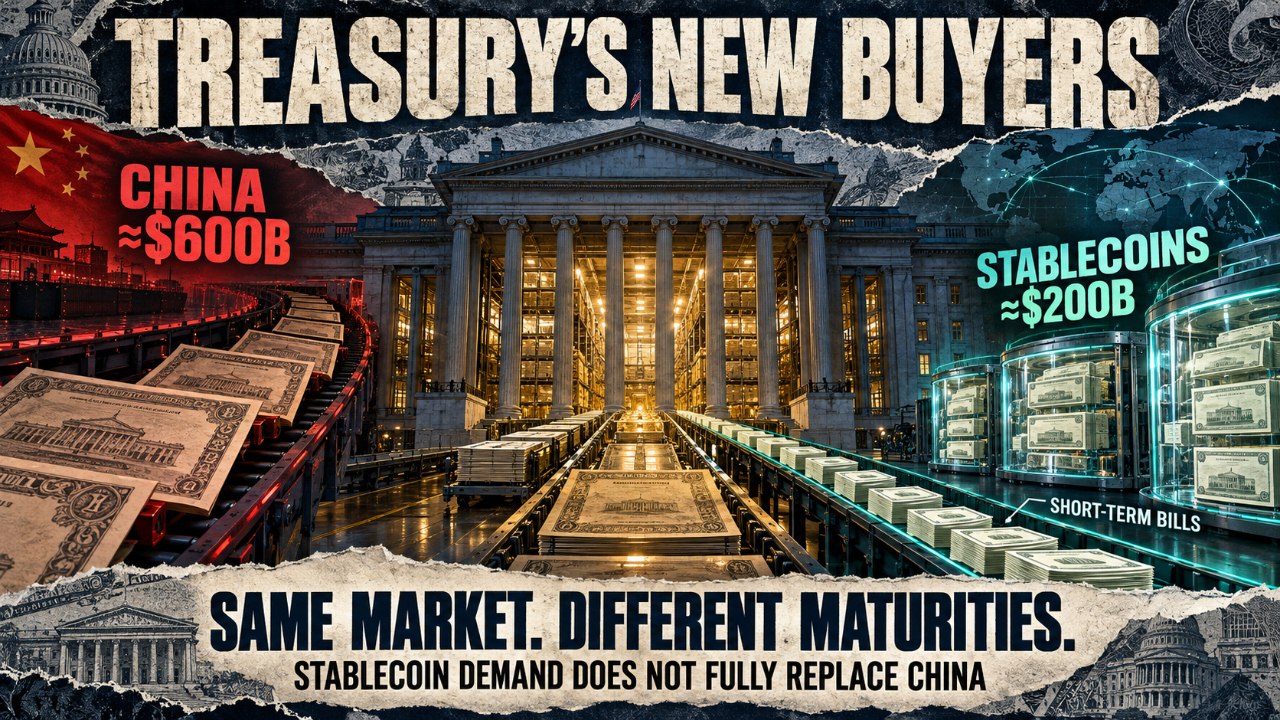
بر اساس پژوهش جدید فدرال رزرو سانفرانسیسکو، ناشران استیبلکوین در پنج سال گذشته حدود ۲۰۰ میلیارد دلار به داراییهای مرتبط با اوراق خزانهداری آمریکا و قراردادهای بازخرید (Repo) اضافه کردهاند. این رقم معادل بیش از ۴۰ درصد کاهش داراییهای اوراق خزانه آمریکا توسط چین در همین دوره است.
چین از سالها قبل روند کاهش داراییهای خود از اوراق خزانه آمریکا را آغاز کرده است. طبق گزارش فدرال رزرو، میزان اوراق خزانه در اختیار چین پس از رسیدن به اوج در اواخر سال ۲۰۱۳، تا اواسط ۲۰۲۶ بیش از نصف کاهش یافته است. یکی از عوامل مطرحشده برای این کاهش، تلاش چین برای متنوعکردن ذخایر و سرمایهگذاریهای خود عنوان شده است.
در طرف مقابل، رشد بازار استیبلکوین باعث شده شرکتهایی مانند Tether و Circle به خریداران قابلتوجه اوراق کوتاهمدت آمریکا تبدیل شوند. داراییهای خزانهداری این ناشران طی پنج سال بیش از ۱۰ برابر شده و بخش قابلتوجهی از ذخایر آنها برای حفظ امکان تبدیل استیبلکوین به دلار، در داراییهای نقدشونده مانند اوراق خزانه کوتاهمدت، وجه نقد و قراردادهای Repo نگهداری میشود.
با این حال، یک تفاوت مهم وجود دارد: استیبلکوینها دقیقاً جایگزین چین در بازار اوراق آمریکا نشدهاند. چین بخش قابلتوجهی از اوراق بلندمدت خود را کاهش داده، در حالی که ناشران استیبلکوین عمدتاً به سراغ Treasury Bills و سایر اوراق کوتاهمدت میروند. بنابراین، افزایش تقاضای استیبلکوینها بیشتر به تقویت بازار بدهی کوتاهمدت آمریکا کمک میکند و لزوماً خریدار مشابهی برای اوراق بلندمدت ایجاد نمیکند.
این تغییر در ترکیب خریداران اوراق خزانه در حالی رخ میدهد که سهم سرمایهگذاران خارجی از کل بدهی آمریکا نیز کاهش یافته است. طبق گزارش فدرال رزرو سانفرانسیسکو، خارجیها در حدود سال ۲۰۰۸ بیش از ۵۰ درصد اوراق خزانه را در اختیار داشتند، اما این سهم در اوایل ۲۰۲۶ به حدود ۳۰ درصد رسیده است.
رشد استیبلکوینها حتی در بازار اوراق کوتاهمدت از ژاپن نیز پیشی گرفته است. فدرال رزرو میگوید از سال ۲۰۲۳، افزایش داراییهای کوتاهمدت خزانهداری توسط ناشران استیبلکوین بیشتر از افزایش داراییهای مشابه ژاپن، بزرگترین دارنده غیرآمریکایی اوراق خزانه، بوده است.
اگر رشد بازار استیبلکوین با سرعت فعلی ادامه پیدا کند، فدرال رزرو برآورد میکند که تقاضای ناشران این داراییها برای اوراق خزانه کوتاهمدت میتواند تا پایان ۲۰۳۰ به حدود ۴۰۰ میلیارد دلار برسد. البته این رقم یک برآورد مشروط است و عواملی مانند قوانین کشورهای مختلف، ظهور روشهای پرداخت رقیب و فناوریهای جدید بانکها میتوانند سرعت رشد استیبلکوینها را تغییر دهند.
در نتیجه، استیبلکوینها بهتدریج در حال تبدیلشدن به یکی از منابع جدید تقاضا برای بدهی دولت آمریکا هستند. رشد USDT و USDC نهتنها بازار کریپتو را تحت تأثیر قرار میدهد، بلکه از طریق ذخایر این استیبلکوینها، ارتباط مستقیمی با بازار اوراق خزانهداری آمریکا و نقدینگی دلاری جهانی پیدا کرده است.


ثبت نظر