
 ورود / ثبت نام
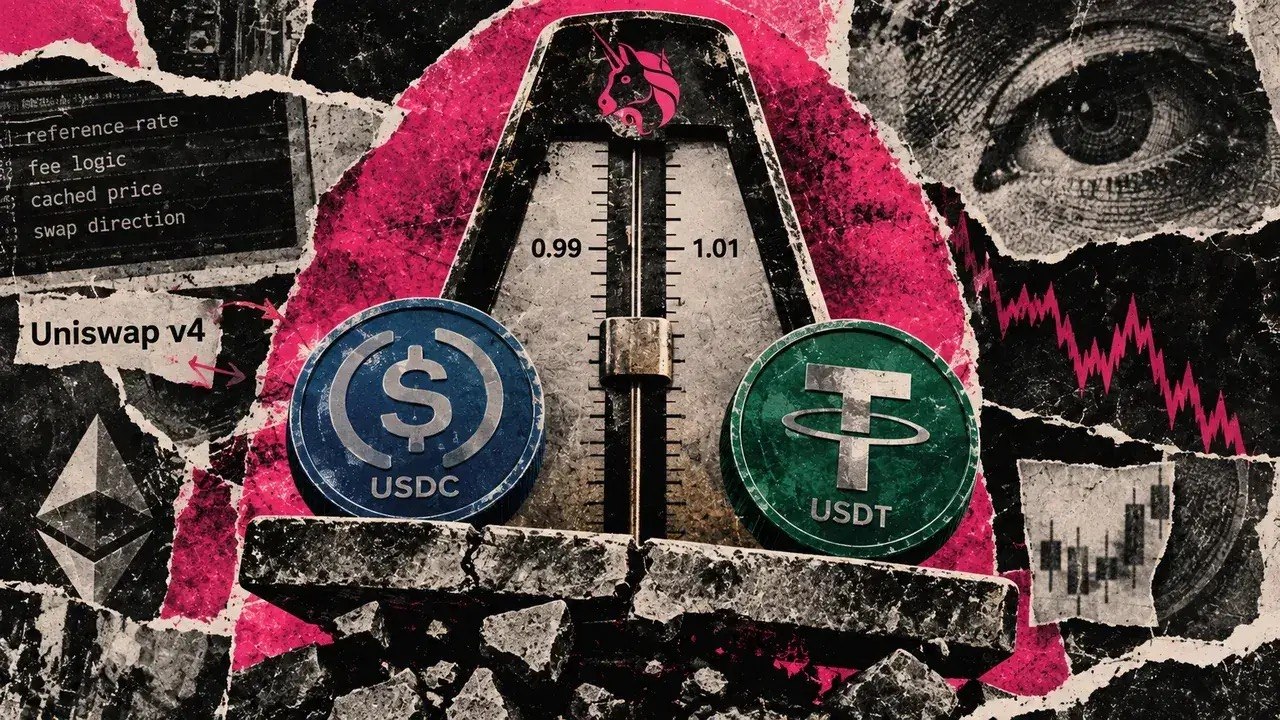
پروتکل Uniswap با طراحی StablePair تلاش کرده است بخش بیشتری از ارزش حاصل از آربیتراژ و متعادلسازی استخرهای استیبلکوینی را به تأمینکنندگان نقدینگی یا LPها برساند. اما بررسی جدید CryptoSlate نشان میدهد این سازوکار در کنار مزایای خود، چند محدودیت مهم دارد که میتواند بازده واقعی تأمینکنندگان نقدینگی را تحت تأثیر قرار دهد.
StablePair یک Hook در Uniswap v4 است که کارمزد معاملات را بهصورت پویا تعیین میکند. این سیستم قیمت استخر را با یک نرخ مرجع از پیش تعیینشده مقایسه میکند و بر اساس جهت معامله و فاصله قیمت از نرخ مرجع، کارمزد متفاوتی دریافت میکند. برای مثال، زمانی که قیمت استخر از محدوده مرجع فاصله بگیرد، معاملهای که قیمت را به محدوده مرجع برمیگرداند، کارمزد بیشتری پرداخت میکند و این کارمزد با گذشت بلاکها کاهش مییابد.
اولین مشکل، وابستگی به قیمت مرجع است. این سازوکار فرض میکند دو دارایی موجود در استخر باید تقریباً ارزش یکسانی داشته باشند. اما اگر یکی از توکنها واقعاً ارزش خود را از دست بدهد، فاصله ایجادشده دیگر الزاماً یک «عدم تعادل موقت» نیست و میتواند نشاندهنده کشف قیمت واقعی بازار باشد. StablePair نمیتواند با کارمزد معاملاتی، ارزش اقتصادی از دسترفته یک توکن را جبران کند.
برای مثال، اگر یک دارایی فرضی از ۱ دلار به ۰.۹۰ دلار سقوط کند، دارایی ۱۰ هزار واحدی یک LP از ۱۰ هزار دلار به ۹ هزار دلار کاهش مییابد. درآمد حاصل از کارمزد معاملات لزوماً نمیتواند این کاهش ۱۰۰۰ دلاری ارزش دارایی را جبران کند. حتی ممکن است معاملات باعث شوند LP مقدار بیشتری از دارایی ضعیفشده را در اختیار داشته باشد.
دومین مشکل، قیمت ذخیرهشده در هر بلاک است. StablePair در اولین معامله هر بلاک، قیمت استخر را ثبت میکند و سایر معاملات همان بلاک را بر اساس همان قیمت محاسبه میکند. این طراحی برای جلوگیری از سوءاستفاده از تقسیم یک معامله بزرگ به چند معامله کوچک ایجاد شده و یک مشکل امنیتی شناساییشده در بررسی OpenZeppelin را برطرف کرده است. با این حال، در یک بلاک پرمعامله، قیمت ذخیرهشده میتواند از قیمت لحظهای بازار عقب بماند.
در نتیجه، اگر قیمت استخر در میانه یک بلاک از نرخ مرجع عبور کند، ممکن است برای باقیمانده همان بلاک، جهت معاملات مشمول کارمزد بهطور موقت برعکس چیزی باشد که قیمت لحظهای بازار نشان میدهد. این اثر طبق مستندات یونیسواپ محدود به همان بلاک است و در بلاک بعدی با ثبت قیمت جدید اصلاح میشود.
سومین نکته، تضمیننشدن بازده بیشتر برای LPهاست. StablePair میتواند درآمد کارمزدی حاصل از آربیتراژ را افزایش دهد، اما صرف مشاهده حجم معاملات یا وجود کارمزد بالا نمیتواند ثابت کند که بازده نهایی LP از یک استخر معمولی یا نگهداری مستقیم داراییها بیشتر بوده است. برای چنین مقایسهای باید درآمد کارمزد، مدت حضور سرمایه، محدوده نقدینگی، تغییر ترکیب داراییها و تغییر ارزش خود توکنها همزمان بررسی شود.
این موضوع بهخصوص در زمان دیپگ استیبلکوینها اهمیت پیدا میکند. اگر یکی از داراییها از ارزش مورد انتظار فاصله بگیرد، LP ممکن است در فرآیند معاملات آربیتراژی مقدار بیشتری از دارایی ضعیفشده را در اختیار بگیرد. بنابراین کارمزد دریافتی بهتنهایی معیار کاملی برای سنجش سودآوری تأمین نقدینگی نیست.
در زمان بررسی دادههای استخرها در ۳۰ سپتامبر، استخر USDC/USDT StablePair حدود ۶.۱ میلیون دلار TVL و ۱۱۷.۹ میلیون دلار حجم معاملات ۲۴ ساعته داشت. استخر USDC/USDG نیز حدود ۲.۶ میلیون دلار TVL و ۸.۷ میلیون دلار حجم معاملات روزانه نشان میداد. با این حال، این دادهها بهتنهایی امکان محاسبه بازده واقعی LPها را فراهم نمیکنند.
از طرف دیگر، حاکمیت یونیسواپ کنترل مهمی بر پارامترهای StablePair دارد و میتواند تنظیمات کارمزد و نرخ مرجع را تغییر دهد. البته طبق مستندات امنیتی یونیسواپ، اختیارات Hook بهگونهای محدود شده که حتی ارتقای آن نمیتواند برداشت نقدینگی LPها را مسدود کند یا با تغییر مقدار مبادله، کارمزد اضافی را از آنها استخراج کند.
در مجموع، StablePair یک مدل جدید برای افزایش سهم LPها از ارزش آربیتراژ ارائه میکند، اما درآمد کارمزد با بازده تضمینشده تفاوت دارد. مهمترین ریسک برای تأمینکنندگان نقدینگی زمانی ظاهر میشود که داراییهای موجود در استخر دیگر واقعاً همارزش نباشند؛ در چنین شرایطی، کارمزدهای بیشتر لزوماً به معنای جبران کاهش ارزش داراییهای LP نیست.


ثبت نظر