
 ورود / ثبت نام
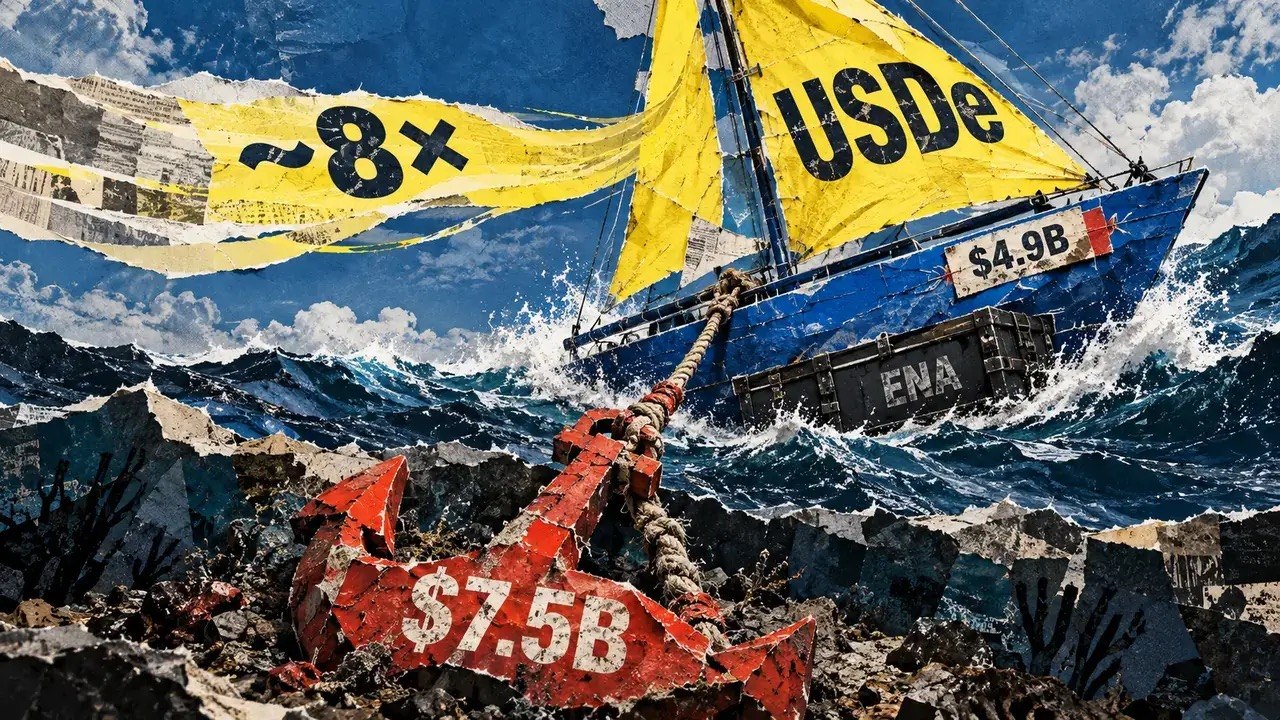
بانک Standard Chartered پوشش تحلیلی توکن ENA متعلق به پروتکل Ethena را آغاز کرده و برای پایان سال ۲۰۲۸ قیمت ۲ دلار را هدفگذاری کرده است. این رقم در مقایسه با قیمت حدود ۰.۲۸ دلار هنگام انتشار گزارش، به معنای رشد حدود هفتبرابری است. این پیشبینی، طبق تحلیل بانک، میتواند بازده ENA را از بازده مورد انتظار بیتکوین و اتریوم در همین بازه بیشتر کند.
Standard Chartered برای ENA مسیر قیمتی مرحلهای نیز ارائه کرده است: ۰.۴۲ دلار تا پایان ۲۰۲۶، ۱.۱۰ دلار در پایان ۲۰۲۷ و ۲ دلار در پایان ۲۰۲۸. البته این ارقام پیشبینی یک مؤسسه مالی هستند و نه تضمین قیمت آینده ENA.
بخش اصلی این سناریو به رشد USDe، استیبلکوین دلاری Ethena، وابسته است. موجودی USDe در حال حاضر حدود ۴.۹ میلیارد دلار است، اما Standard Chartered انتظار دارد این رقم تا پایان ۲۰۲۸ به حدود ۴۰ میلیارد دلار برسد؛ یعنی بیش از هشت برابر رشد. رسیدن به این هدف به معنای عبور مجدد از سقف قبلی بیش از ۱۰ میلیارد دلاری و سپس افزایش قابلتوجه مقیاس پروتکل خواهد بود.
USDe در ابتدا بخش قابلتوجهی از بازده خود را از استراتژی Crypto Basis Trade به دست میآورد؛ یعنی خرید دارایی اسپات و گرفتن موقعیت فروش در قراردادهای پرپچوال برای کسب درآمد از اختلاف قیمت و نرخ تأمین مالی. اما با کاهش نرخهای فاندینگ در بازار کریپتو، بازده این استراتژی کاهش یافته و Ethena به سمت منابع درآمدی متنوعتری مانند وامدهی DeFi، وامدهی نهادی، داراییهای دنیای واقعی و معاملات مبتنی بر سهام حرکت کرده است. Standard Chartered بازده ترکیبی فعلی این استراتژیها را حدود ۵.۲ درصد برآورد میکند.
یکی از مهمترین بخشهای مدل Standard Chartered، مکانیزم بازخرید ENA است. طبق سازوکار تأییدشده، پس از رسیدن USDe به سطوح مشخص، ۹۵ درصد از درآمد خالص واجد شرایط که به بنیاد Ethena پرداخت میشود، برای خرید ENA در بازار اختصاص خواهد یافت. بنابراین هرچه USDe بزرگتر شود و درآمد پروتکل افزایش پیدا کند، منابع بیشتری برای بازخرید ENA در اختیار سیستم قرار میگیرد.
با این حال، نخستین مانع هنوز برطرف نشده است. مکانیزم کارمزد و بازخرید از آستانه ۷.۵ میلیارد دلار USDe آغاز میشود، در حالی که موجودی فعلی حدود ۴.۹ میلیارد دلار است. بنابراین Ethena ابتدا باید حدود ۲.۶ میلیارد دلار به عرضه USDe اضافه کند تا به نخستین سطح فعالشدن این سازوکار برسد.
در سناریوی Standard Chartered، اگر USDe تا سال ۲۰۲۸ به ۴۰ میلیارد دلار برسد و قیمت ENA همچنان در محدوده فعلی باقی بماند، حجم سالانه بازخریدها میتواند معادل حدود ۲۳ درصد ارزش بازار در گردش ENA باشد. بانک معتقد است چنین سطحی از بازخرید در بلندمدت پایدار نیست و افزایش قیمت ENA میتواند باعث شود نسبت بازخرید به ارزش بازار کاهش پیدا کند. برای مقایسه، Standard Chartered به Uniswap اشاره کرده که نرخ سالانه بازخرید توکن UNI پس از افزایش قیمت، حدود ۳ تا ۴ درصد تثبیت شده است.
سناریوی موردنظر بانک به رشد بازارهای بزرگتری نیز وابسته است. Standard Chartered انتظار دارد ارزش کل داراییهای توکنیزهشده از حدود ۳۵۰ میلیارد دلار فعلی به ۴ تریلیون دلار تا پایان ۲۰۲۸ برسد و داراییهای دنیای واقعی مستقر روی بلاکچین نیز از حدود ۴۰ میلیارد دلار به ۲ تریلیون دلار افزایش پیدا کنند. رشد این بازارها میتواند منابع بیشتری برای استراتژیهای درآمدزایی Ethena فراهم کند.
در نهایت، تحقق پیشبینی ۲ دلاری ENA به چند شرط مهم وابسته است: بازگشت رشد USDe، عبور از آستانه ۷.۵ میلیارد دلاری، حفظ منابع بازدهی جدید و افزایش درآمد پروتکل. خود Standard Chartered نیز رشد کندتر استیبلکوینهای سودده و توسعه کمتر از انتظار داراییهای دنیای واقعی توکنیزهشده را از ریسکهای اصلی این سناریو میداند. بنابراین قیمت ۲ دلار را باید یک سناریوی تحلیلی وابسته به رشد Ethena دانست، نه یک هدف قطعی برای ENA.


ثبت نظر