
 ورود / ثبت نام
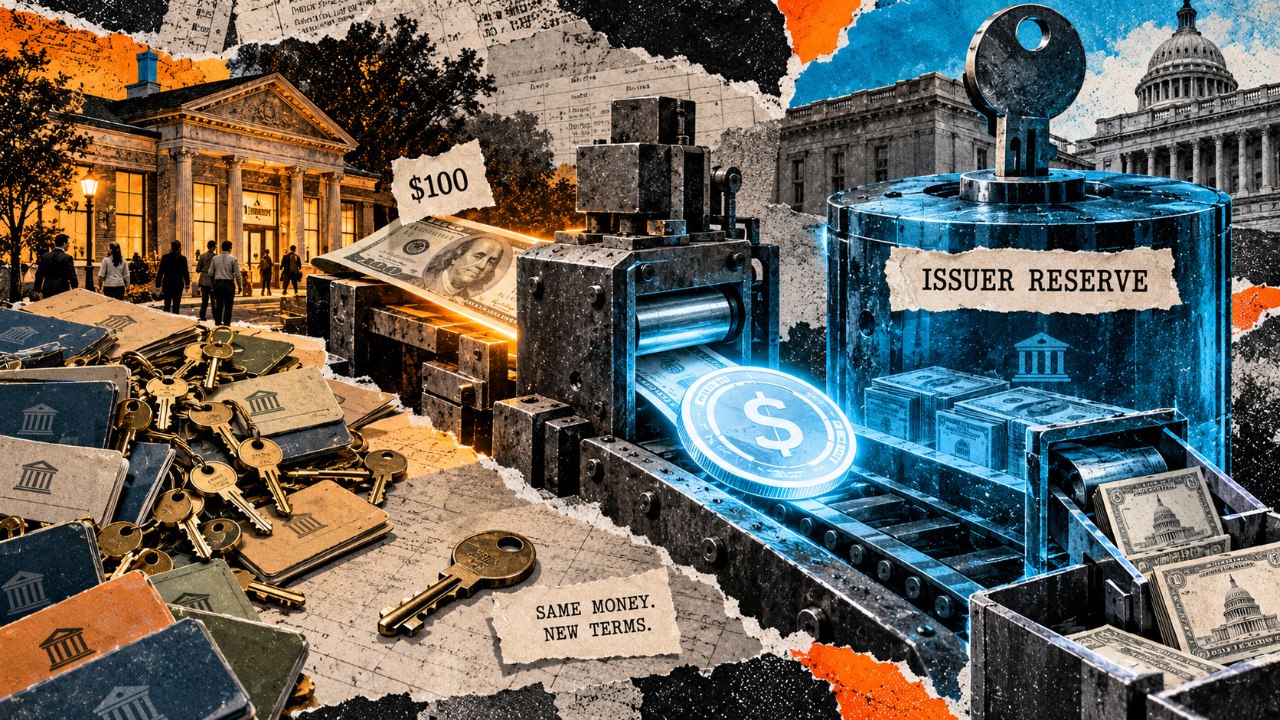
استیبلکوینها ممکن است برخلاف تصور رایج، الزاماً باعث خروج دلار از سیستم بانکی نشوند؛ اما رشد سریع آنها میتواند هزینه تأمین مالی بانکها را افزایش دهد و در نهایت روی نرخ وامها تأثیر بگذارد. مسئله اصلی، جابهجایی محل نگهداری پول و کاهش دسترسی برخی بانکها به سپردههای ارزانقیمت است.
برای مثال، فردی ممکن است ۱۰ هزار دلار خود را از حساب یک بانک منطقهای خارج کرده و با آن USDC بخرد. شرکت صادرکننده استیبلکوین این دلار را بهعنوان پشتوانه نگهداری میکند؛ اما ممکن است آن را در قالب سپرده بانکی، قرارداد ریپو یا اوراق خزانهداری کوتاهمدت سرمایهگذاری کند. در نتیجه، دلار لزوماً از اقتصاد خارج نشده، بلکه منبع تأمین مالی بانکها تغییر کرده است.
این موضوع برای بانکهای کوچک و منطقهای اهمیت بیشتری دارد. بانکها از سپردههای مشتریان برای اعطای وام به خانوارها و شرکتها استفاده میکنند و سپردههای معمولی، یکی از منابع نسبتاً ارزان تأمین مالی آنها هستند. اگر بخشی از این سپردهها به استیبلکوین منتقل شود، بانک ممکن است برای جذب دوباره منابع به مشتریان سود بیشتری پرداخت کند یا به منابع گرانتر متوسل شود.
در چنین شرایطی، حتی اگر مجموع دلارهای موجود در سیستم مالی تقریباً ثابت بماند، هزینه تأمین پول برای بانکها افزایش پیدا میکند. این افزایش هزینه میتواند در نهایت به وامگیرندگان منتقل شود؛ یعنی وام مسکن، وام کسبوکار و سایر تسهیلات بانکی ممکن است گرانتر شوند یا بانکها تمایل کمتری به اعطای وام داشته باشند.
البته همه استیبلکوینها الزاماً چنین اثری ندارند و نتیجه به این بستگی دارد که کاربران پول خود را از کجا به استیبلکوین منتقل میکنند و صادرکننده استیبلکوین پشتوانه آن را کجا نگهداری میکند. اگر پول از یک بانک خارج شود اما در بانک دیگری بهعنوان سپرده باقی بماند، اثر آن با حالتی که پشتوانه استیبلکوین در اوراق خزانه یا ریپو قرار گیرد متفاوت خواهد بود.
پژوهشهای فدرال رزرو نیویورک نیز نشان دادهاند که رشد استیبلکوین میتواند با کاهش نقش بانکها در تأمین مالی همراه شود. یک مطالعه در سال ۲۰۲۶ نشان میدهد بانکهایی که در فعالیتهای مرتبط با سپردههای استیبلکوینی درگیر هستند، ممکن است برای مدیریت نقدینگی به ذخایر بیشتری نیاز داشته باشند و در نتیجه سهم وامها در داراییهایشان کاهش پیدا کند.
از طرف دیگر، رشد استیبلکوینها میتواند مزایایی هم داشته باشد. پرداختهای سریعتر، انتقال پول در سطح بینالمللی و رقابت بیشتر در بازار پرداخت میتواند هزینه برخی خدمات مالی را کاهش دهد. بنابراین مسئله فقط «خوب یا بد بودن استیبلکوینها» نیست؛ بلکه تغییر ساختار تأمین مالی سیستم بانکی اهمیت دارد.
در مجموع، استیبلکوینها ممکن است دلارها را از اقتصاد خارج نکنند، اما میتوانند نحوه گردش و تأمین مالی دلارها را تغییر دهند. اگر بخش بزرگی از سپردههای بانکی به استیبلکوینها منتقل شود، بانکها ممکن است برای تأمین منابع وامدهی مجبور به پرداخت هزینه بیشتری شوند؛ موضوعی که در صورت گسترش استفاده از استیبلکوینها میتواند به یکی از چالشهای مهم بازار اعتبارات و سیاست پولی تبدیل شود.


ثبت نظر