
 ورود / ثبت نام
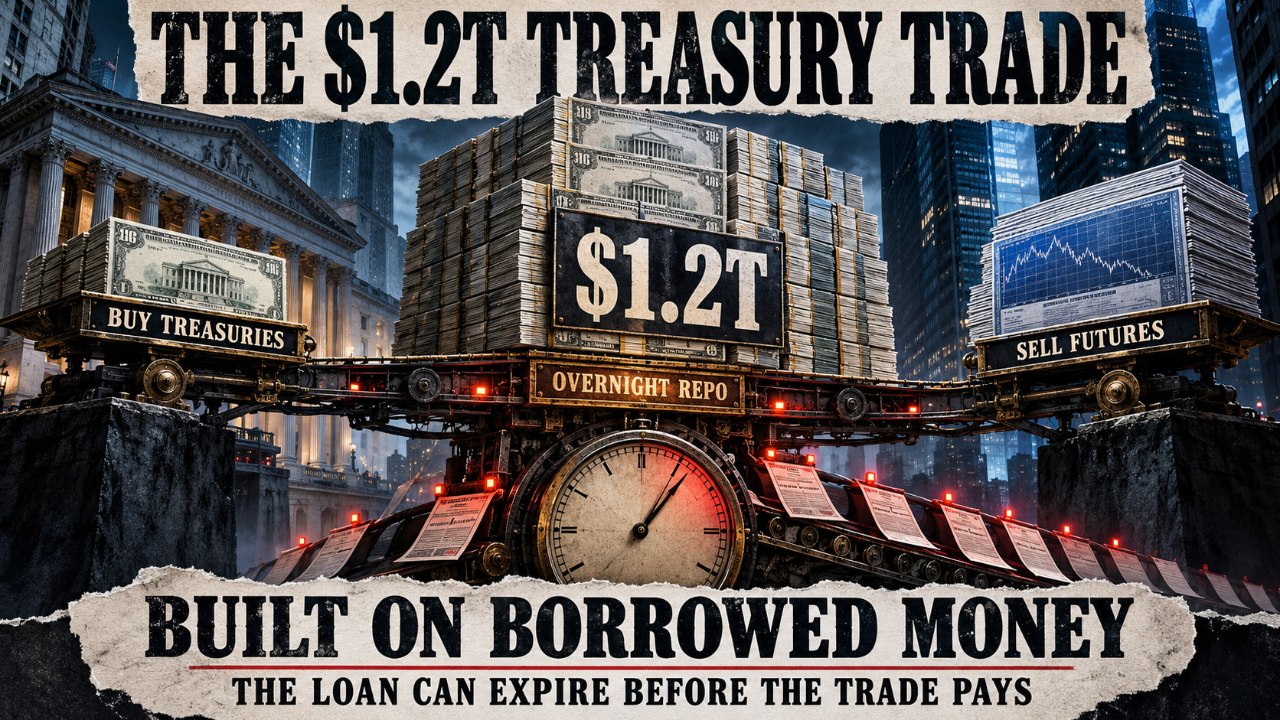
صندوقهای پوشش ریسک (Hedge Funds) بخش بزرگی از فعالیت خود در بازار اوراق خزانهداری آمریکا را با پول قرضگرفتهشده انجام میدهند؛ موضوعی که اکنون با افزایش بازدهی اوراق و فشار بر بازار بدهی آمریکا، توجه بیشتری را به خود جلب کرده است. برآورد Morgan Stanley نشان میدهد حجم سرمایه درگیر در معامله معروف به Treasury Basis Trade در سال ۲۰۲۶ حدود ۲۰ درصد کاهش یافته و به حدود ۱.۲ تریلیون دلار رسیده است.
در این استراتژی، صندوقها اوراق خزانه را خریداری میکنند و همزمان قراردادهای آتی همان اوراق را میفروشند تا از اختلاف جزئی قیمت میان بازار نقدی و بازار آتی سود بگیرند. این اختلاف معمولاً بسیار کوچک است، بنابراین صندوقها برای تبدیل یک سود کوچک به بازده قابلتوجه، از اهرم مالی بالا استفاده میکنند.
مشکل اصلی اینجاست که بخش بزرگی از پول مورد نیاز برای خرید اوراق از بازار ریپو (Repo) تأمین میشود. در واقع، صندوق ممکن است اوراق خزانه را امروز خریداری کند، اما برای تأمین مالی آن مجبور باشد مرتباً وامهای کوتاهمدت خود را تمدید کند. بنابراین، حتی اگر خود اوراق دارایی امنی باشند، ساختار تأمین مالی این معامله میتواند آسیبپذیر باشد.
برای درک سادهتر، فرض کنید یک صندوق ۱۰۰ دلار اوراق خزانه میخرد اما فقط بخش کوچکی از این مبلغ را از سرمایه خودش تأمین میکند و بقیه را قرض میگیرد. اگر هزینه این وام افزایش پیدا کند یا بانک حاضر نباشد وام را تمدید کند، صندوق ممکن است مجبور شود اوراق خود را سریع بفروشد. بنابراین مشکل لزوماً خود اوراق خزانه نیست؛ بلکه وابستگی معامله به تأمین مالی کوتاهمدت است.
اهمیت این موضوع زمانی بیشتر میشود که بدانیم صندوقهای پوشش ریسک در سالهای اخیر به بازیگران بسیار مهمی در بازار اوراق آمریکا تبدیل شدهاند. طبق پژوهش فدرال رزرو، این صندوقها در پایان سپتامبر ۲۰۲۵ حدود ۲.۴ تریلیون دلار موقعیت خرید اوراق خزانه داشتند و حدود ۸.۵ درصد از کل اوراق خزانه در اختیار بخش خصوصی را شامل میشدند. تقریباً نیمی از این موقعیتها به معاملات اهرمی مانند Basis Trade و Swap Spread Arbitrage مربوط میشد.
از طرف دیگر، طبق برآورد فدرال رزرو دالاس، بدهی خالص صندوقهای پوشش ریسک در بازار ریپو تا پایان ۲۰۲۵ به حدود ۱.۸ تریلیون دلار رسیده بود. رشد این استقراض نشان میدهد که افزایش حضور صندوقها در بازار خزانهداری تا حد زیادی به تأمین مالی کوتاهمدت وابسته است.
البته کاهش حجم این معاملات در سال ۲۰۲۶ لزوماً به معنای خروج گسترده یا فروش اجباری نیست. Morgan Stanley میگوید کاهش حدود ۲۰ درصدی این موقعیتها بیشتر به کاهش سودآوری فرصتهای آربیتراژ، افزایش انتظارات نرخ بهره و بهترشدن نقدینگی بازار مربوط بوده است. در عین حال، تحلیلگران همچنان معتقدند این استراتژی با وجود کوچکتر شدن، بخش مهمی از بازار باقی مانده است.
ریسک اصلی زمانی ایجاد میشود که چند عامل همزمان اتفاق بیفتند؛ مثلاً افزایش شدید نرخ بهره، بالا رفتن هزینه ریپو، افزایش نیاز به وجه تضمین یا کاهش نقدشوندگی اوراق. در چنین شرایطی صندوقها ممکن است مجبور به کاهش سریع اهرم و فروش اوراق شوند. این فروش میتواند فشار بیشتری بر بازار خزانهداری وارد کند و در سناریوهای شدید، نوسان بازارهای مالی دیگر را نیز افزایش دهد. فدرال رزرو نیز این تمرکز بالا و اهرم قابلتوجه را از منظر ریسک سیستمی زیر نظر دارد.
در مجموع، ۱.۲ تریلیون دلار حجم فعلی معامله Basis Trade عددی بسیار بزرگ است، اما به معنای آن نیست که ۱.۲ تریلیون دلار پول نقد در آستانه خروج از بازار قرار دارد. نکته مهمتر، وابستگی این معاملات به بدهی کوتاهمدت و بازار ریپو است؛ عاملی که میتواند در زمان افزایش فشار مالی، رفتار صندوقهای پوشش ریسک را به یکی از متغیرهای مهم بازار اوراق آمریکا و نقدینگی جهانی تبدیل کند.


ثبت نظر